16 November 2026
Domestik
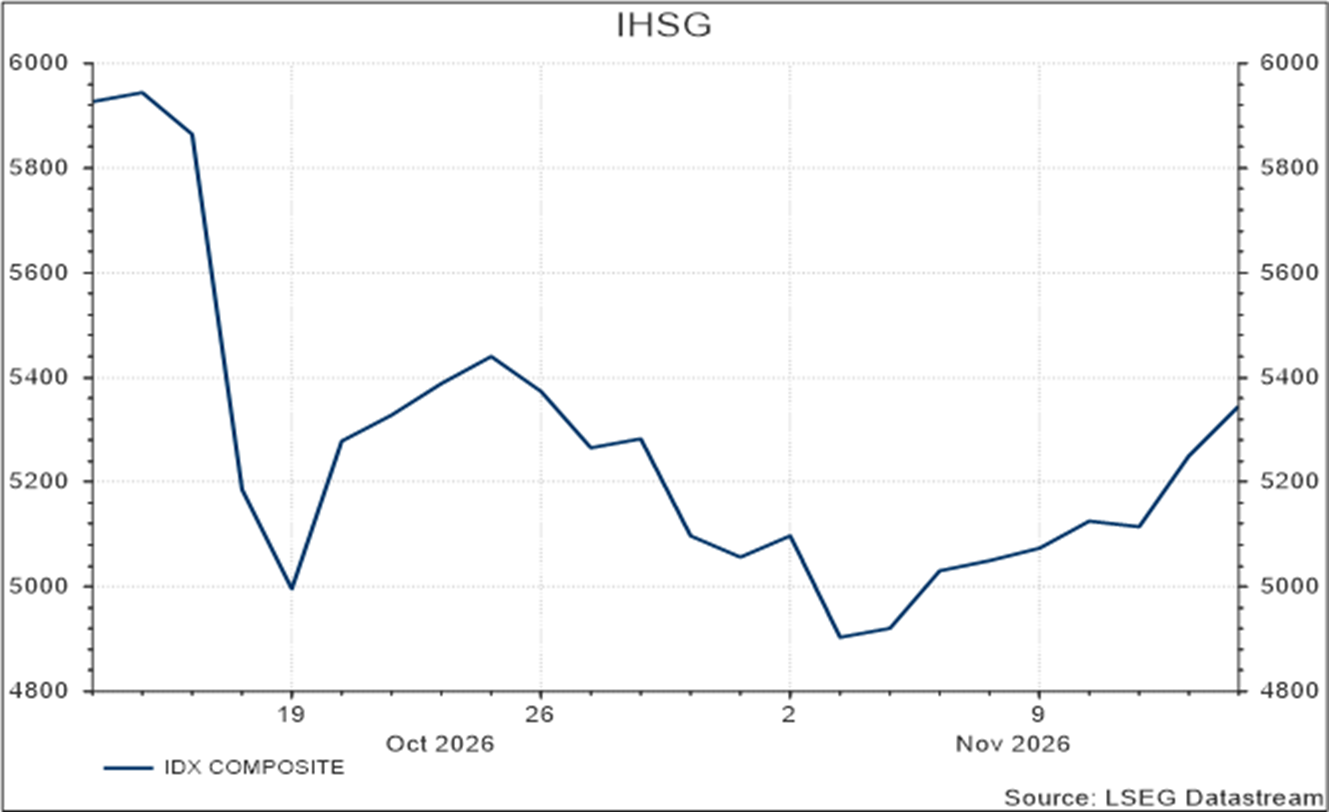
Sepekan terakhir IHSG mengalami penguatan sebesar 5,1%, didorong oleh sektor industri dan energi yang masing-masing mencatatkan kenaikan sebesar 9,6% dan 9,5%. Data aksi beli bersih Investor asing dalam sepekan terakhir di pasar regular Rp546.06 triliun. Penguatan pasar turut didukung oleh dampak evaluasi MSCI yang lebih terbatas dibandingkan kekhawatiran sebelumnya serta membaiknya sentimen terhadap kondisi ekonomi domestik.
Penjualan ritel Indonesia September tumbuh 0,6% YoY, melampaui perkiraan kontraksi 4,0%, meskipun melambat dari 1,3% sebelumnya. Keyakinan konsumen Oktober juga meningkat menjadi 119,9, di atas konsensus 118,5 dan angka sebelumnya 118,1. Kedua indikator tersebut menunjukkan konsumsi rumah tangga masih bertahan di tengah volatilitas pasar. Minggu ini, perhatian tertuju pada keputusan Bank Indonesia tanggal 18 November, dengan proyeksi Trading Economics sebesar 6,00% dibandingkan suku bunga sebelumnya 5,75%, seiring kebutuhan menjaga stabilitas rupiah.
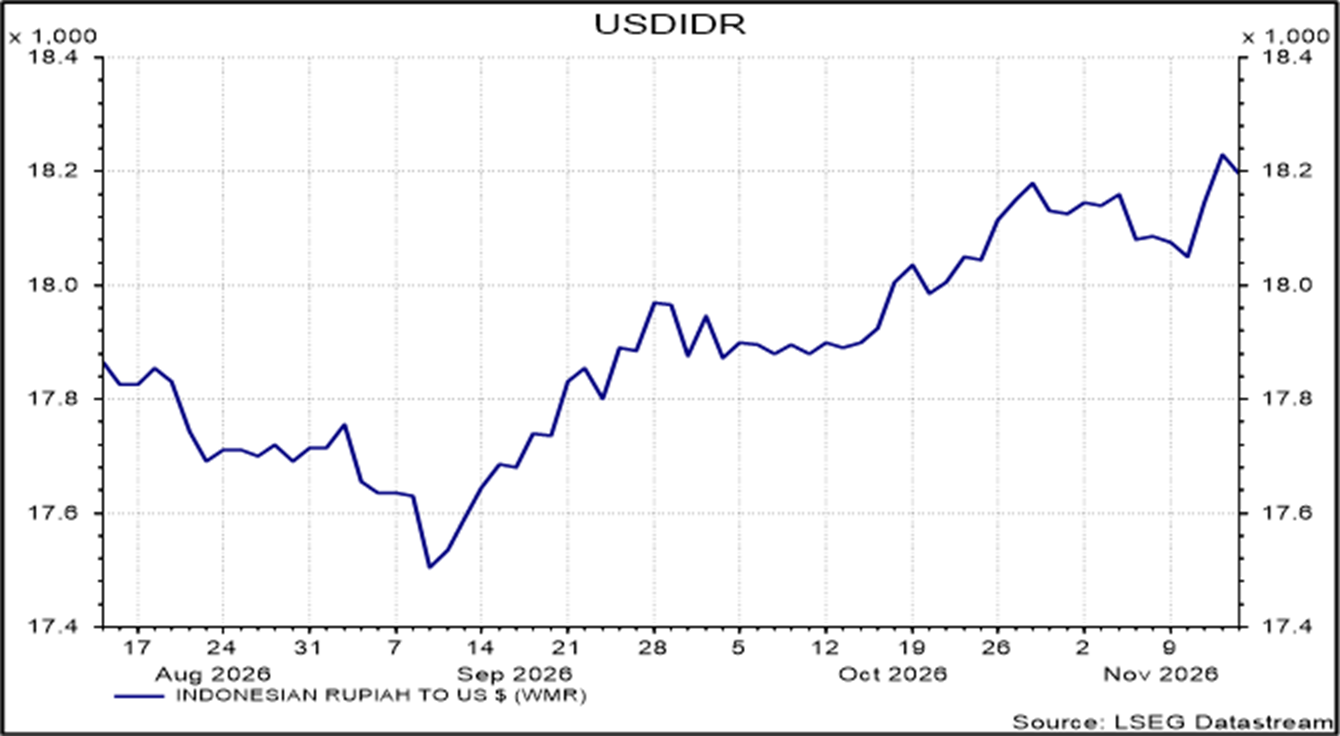
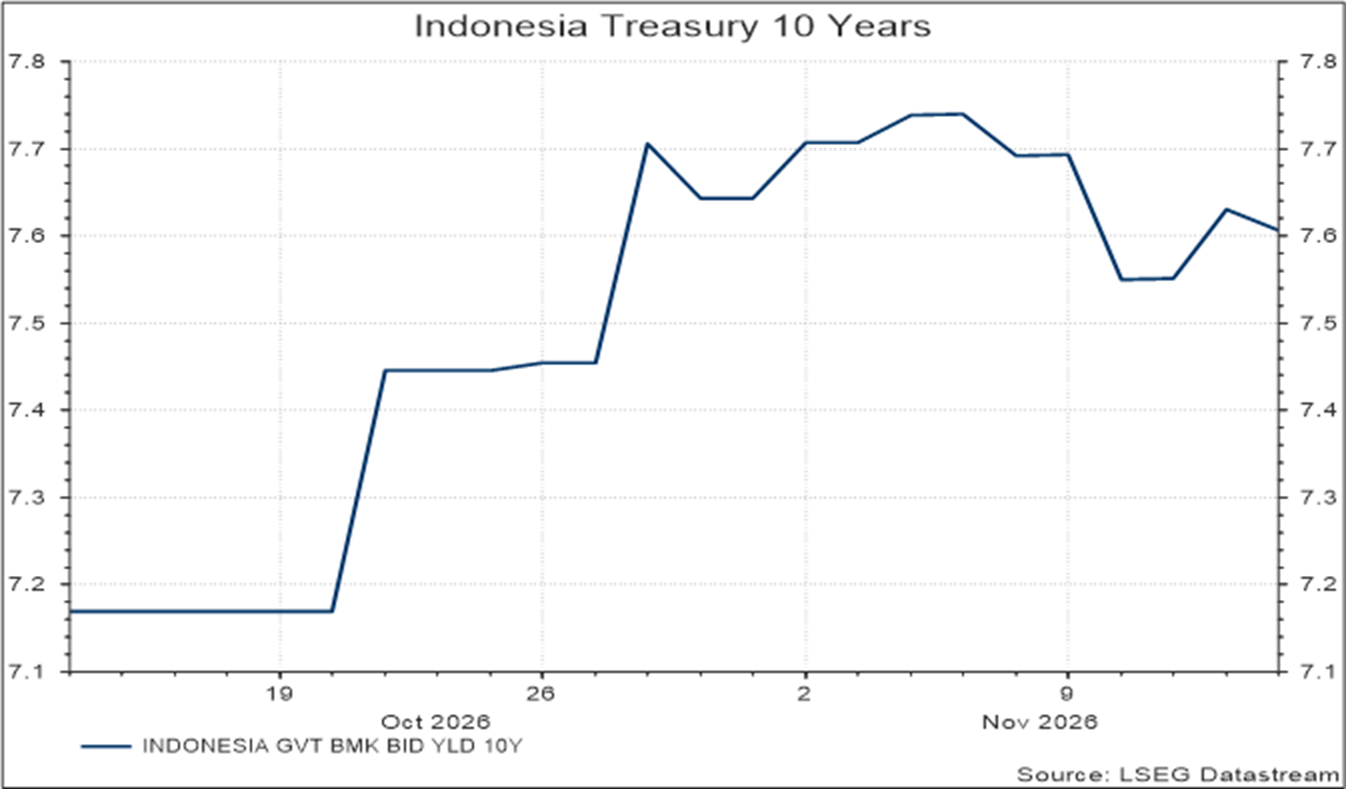
Hasil evaluasi MSCI memberikan kelegaan karena perubahan komposisi indeks dinilai lebih terbatas dari yang dikhawatirkan. Namun, penyesuaian portofolio dana pasif tetap berpotensi menekan saham terkait menjelang tanggal efektif 30 November. Di pasar valuta asing, penguatan dolar dan kenaikan yield US Treasury masih membebani rupiah, yang berada di sekitar Rp18.195,- per dolar AS pada akhir pekan. Sementara itu, yield obligasi pemerintah Indonesia 10 tahun relatif stabil di sekitar 7,62%, sehingga selisih imbal hasil terhadap US Treasury menyempit menjadi sekitar 2,5 poin persentase.
Ketahanan konsumsi dan meredanya kekhawatiran terhadap evaluasi indeks menjadi faktor pendukung pasar domestik, sementara kenaikan suku bunga AS dan tekanan rupiah tetap menjadi risiko utama. Pemilihan saham dapat difokuskan pada perusahaan dengan fundamental kuat, likuiditas tinggi, dan valuasi menarik. Obligasi berkualitas tetap berperan sebagai sumber pendapatan, dengan tenor yang disesuaikan terhadap kebutuhan investasi dan toleransi risiko. Diversifikasi lintas kelas aset, mata uang, dan wilayah tetap menjadi bagian penting dalam menjaga keseimbangan portofolio.
Amerika
Inflasi AS Oktober meningkat 0,40% MoM, lebih tinggi dari konsensus 0,30%, meskipun melambat dibandingkan 0,60% pada September. Inflasi inti tercatat 0,30% MoM, juga melampaui konsensus 0,20% dan tidak berubah dari bulan sebelumnya. Sementara itu, angka inflasi tahunan headline maupun inti tidak dipublikasikan. Tekanan harga yang masih bertahan, disertai kondisi tenaga kerja yang relatif kuat, memperkuat ekspektasi kenaikan suku bunga The Fed pada Desember.
Yield US Treasury 10 tahun naik sekitar 30 bps dalam sepekan menuju 5,12%, sekaligus mendukung penguatan dolar AS. Kenaikan imbal hasil meningkatkan daya tarik aset dolar dan dapat menekan mata uang negara berkembang serta valuasi saham yang sensitif terhadap suku bunga. Meski demikian, S&P 500 tetap mencatatkan kenaikan 3,2% dalam lima hari perdagangan, menunjukkan pemulihan pasar saham masih berlangsung di tengah risiko kebijakan moneter yang lebih ketat.
Minggu ini, Investor akan mencermati penjualan ritel AS dan risalah FOMC untuk menilai ketahanan konsumsi serta arah kebijakan berikutnya. Penjualan ritel bulanan diperkirakan stagnan, dibandingkan kenaikan 0,80% sebelumnya, sementara pertumbuhan tahunan diproyeksikan Trading Economics sebesar 6,50% dari 6,30%. Hasil yang lebih kuat dapat memperkuat alasan mempertahankan kebijakan ketat, sedangkan pelemahan konsumsi dapat meningkatkan perhatian terhadap dampak suku bunga tinggi pada perekonomian.
Asia Pacific
Pasar saham Asia Pasifik bergerak beragam, dengan Jepang dan Korea Selatan masing-masing menguat 6,5% dan 4,6% dalam lima hari perdagangan. Indeks MSCI Asia Pacific ex Japan juga naik 3,4%, menunjukkan pemulihan pasar kawasan setelah tekanan pada pekan sebelumnya. Namun, penguatan tersebut belum merata karena Singapura dan Filipina masing-masing terkoreksi 1,2% dan 2,9%.
Kenaikan yield US Treasury dan penguatan dolar tetap menjadi tantangan bagi pasar kawasan melalui tekanan nilai tukar serta persaingan dalam menarik arus modal. Pergerakan harga energi juga perlu diperhatikan karena kenaikan minyak dapat menambah biaya impor dan tekanan inflasi bagi negara importir. Perbedaan kondisi ekonomi dan kinerja antarnegara mendukung pentingnya diversifikasi wilayah serta pemilihan perusahaan dengan ketahanan laba yang baik.
Inflasi Tiongkok Oktober melambat menjadi 0,70% YoY, lebih rendah dari konsensus 0,80% dan angka sebelumnya 0,90%. Secara bulanan, harga konsumen tidak berubah, sesuai konsensus 0,00% dan melambat dari kenaikan 0,20% sebelumnya. Tekanan harga yang rendah menunjukkan pemulihan permintaan domestik masih perlu diperkuat, sekaligus memberikan ruang bagi kebijakan pendukung pertumbuhan.
Surplus perdagangan Tiongkok turun menjadi US$105,28 miliar, di bawah konsensus US$126,50 miliar pada template dan angka sebelumnya US$133,53 miliar. Perkembangan ini menjadi perhatian bagi Indonesia mengingat besarnya hubungan perdagangan kedua negara, terutama terkait prospek permintaan komoditas. Pasar Hong Kong dan Shanghai masing-masing terkoreksi 3,4% dan 0,4% dalam lima hari perdagangan, berbeda dari penguatan Jepang dan Korea Selatan.
Agenda pekan ini mencakup penjualan ritel, tingkat pengangguran, dan keputusan suku bunga pinjaman Tiongkok. Kalender mencantumkan konsensus pertumbuhan penjualan ritel sebesar 0,80% YoY dari 1,10% sebelumnya, serta tingkat pengangguran 5,20%, tidak berubah dari periode sebelumnya. Suku bunga LPR satu tahun diperkirakan tetap 3,00%. Perkembangan konsumsi dan respons kebijakan akan menjadi perhatian untuk menilai keberlanjutan pemulihan ekonomi Tiongkok.
Sumber : Refinitiv
Data Makro
| Data Makro | Sekarang | Sebelumnya | |
|---|---|---|---|
| PDB ID | 5,29% | 5,61% | |
| Inflasi ID | 3,28% | 3,19% | |
| Suku Bunga ID | 5,75% | 5,75% | |
| Pengangguran ID | 4,65% | 4,68% | |
| Neraca Dagang ID | $3,55 Bio | $0,13 Bio | |
Kalender Ekonomi
| Minggu Ini | |||
|---|---|---|---|
| Tanggal (WIB) | Indikator Ekonomi | Data Konsensus | Data Sebelumnya |
| 16-Nov | CN – Retail Sales y/y | 0,80% | 1,10% |
| CN – Unemployment Rate | 5,20% | 5,20% | |
| 17-Nov | US – Retail Sales m/m | 0,00% | 0,80% |
| US – Retail Sales y/y | 6,50% | 6,30% | |
| 18-Nov | ID – Interest Rate | 6,00% | 5,75% |
| 20-Nov | CN – Interest Rate | 3,00% | 3,00% |
| Minggu Sebelumnya | ||||
|---|---|---|---|---|
| Tanggal (WIB) | Indikator Ekonomi | Data Aktual | Data Konsensus | Data Sebelumnya |
| 9 November | CN – Inflation m/m | 0,00% | 0,00% | 0,20% |
| CN – Inflation y/y | 0,70% | 0,80% | 0,90% | |
| 10 November | CN – Trade Balance | US$105,28 miliar | US$126,50 miliar | US$133,53 miliar |
| US – Inflation m/m | 0,40% | 0,30% | 0,60% | |
| US – Inflation y/y | N/A — tidak dipublikasikan | 3,90% | 3,70% | |
| US – Core Inflation m/m | 0,30% | 0,20% | 0,30% | |
| US – Core Inflation y/y | N/A — tidak dipublikasikan | 2,80% | 2,60% | |
Disclaimer on
Informasi yang tercantum di atas diperoleh dari sumber-sumber yang dapat diandalkan, namun demikian PT Bank Maybank Indonesia Tbk. (untuk selanjutnya disebut “Bank”) tidak melakukan verifikasi secara tersendiri. Informasi-informasi ini seharusnya hanya digunakan sebagai alternatif sumber informasi dan bukan sebagai rekomendasi atau saran untuk pembelian efek, komoditas, atau produk investasi lainnya, atau untuk melakukan perjanjian investasi dan atau valuta asing. Bank tidak bertanggung jawab dan tidak menjamin isi, keakuratan, ataupun kelengkapan informasi maupun waktu atau menyatakan bahwa informasi ini dapat diandalkan dengan alasan apapun. Kinerja di masa lampau bukanlah merupakan cerminan kinerja yang akan datang. Siapapun yang berencana untuk berinvestasi harus mempertimbangkan investasi yang cocok dengan memperhatikan tujuan investasi tertentu, profil risiko, dan berkonsultasi dengan konsultan keuangan yang profesional. Investor harus menyadari bahwa merupakan tanggung jawab pribadinya untuk memperoleh pendapat hukum dan atau pendapat pajak terlebih dahulu mengenai konsekuensi hukum dan pajak atas transaksi investasinya. Dokumen ini hanya diperuntukkan untuk kalangan terbatas dan tidak untuk disebarluaskan, sedangkan informasi dan atau pandangan yang tertera dalam dokumen ini merupakan penilaian Bank semata untuk saat ini dimana hal tersebut dapat berubah sewaktu-waktu tanpa pemberitahuan terlebih dahulu.
PT Bank Maybank Indonesia Tbk. adalah Agen Penjual Efek Reksa Dana. Reksa Dana adalah produk pasar modal yang dikelola oleh Manajer Investasi dan bukan merupakan produk Bank, sehingga tidak dijamin oleh Bank serta tidak termasuk dalam cakupan obyek program penjaminan simpanan Pemerintah sebagaimana dimaksud dalam peraturan perundang-undangan. Bank tidak bertanggung jawab atas kinerja maupun segala tuntutan serta risiko atas pengelolaan Reksa Dana.
PT Maybank Indonesia Tbk berizin dan diawasi oleh Otoritas Jasa Keuangan (OJK)

SHARIA
Halal Indo Expo 2026
Muslim Life Fest 2026
Muslim Pro
Pendampingan Sertifikasi Halal
Islamic Banking as a Service (iBaaS)
Sukuk Investment
Sharia Mutual Fund
Shariah Wealth Management
Simpanan Syariah
Shariah Promotion Program
Hajj and Umrah
Zakat, Infaq & Sadaqah
Sharia Business
Property Financing iB
Instant Financing iB
Car Financing iB
Motorcycle Financing iB
Profit Sharing
Shariah Leaders Forum
OTHERS
Customer Support
Japan Desk
KPR Maybank Payroll
Promotion
Customer Support
Visit Malaysia
News & Announcements
KPM Privilege
Locate Us
Refer a Friend
Fees & Charges
Rates Information
Maybank Basic Credit Interest Rate
Customer Education
External Link
Security Privacy and Policy
Social Media Community Guidelines


Corporate Online Services