9 November 2026
Domestik
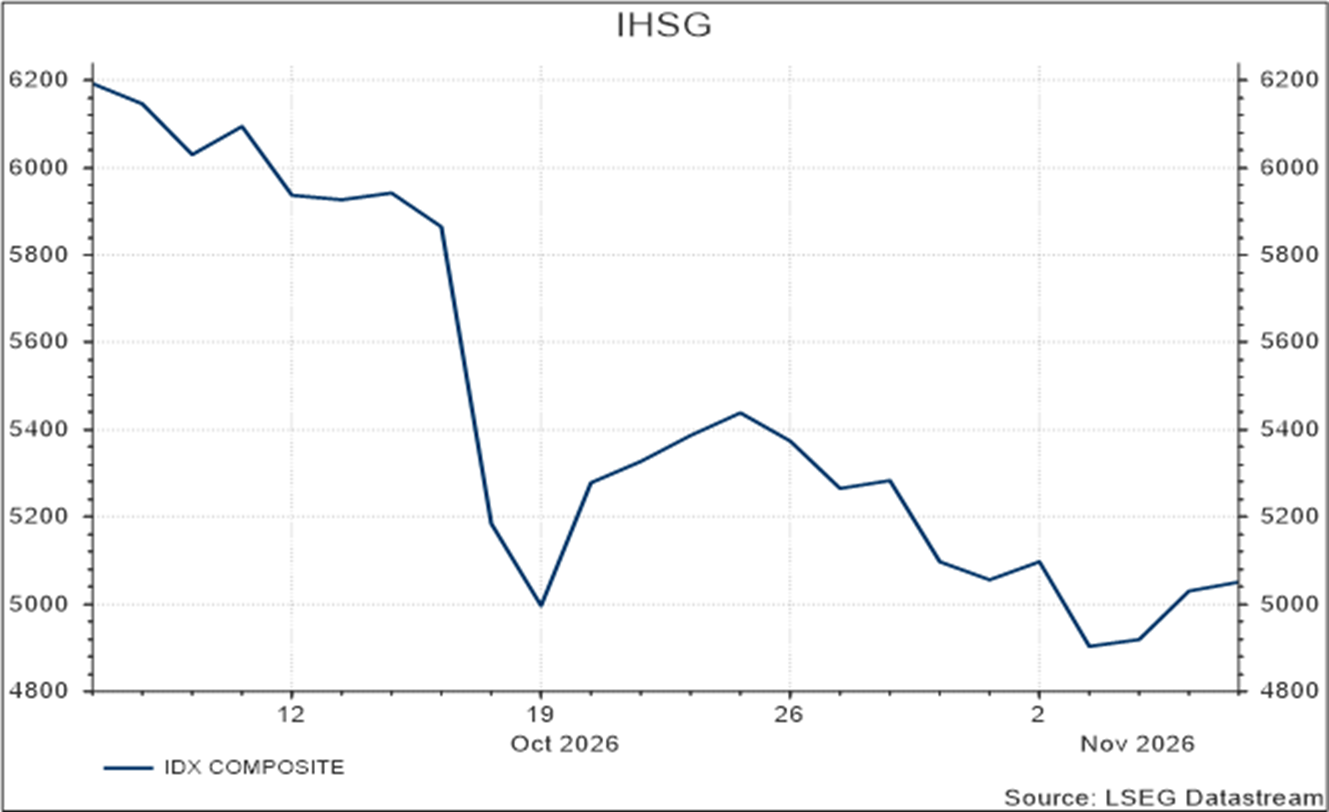
Sepekan terakhir IHSG mengalami pelemahan sebesar 0,13%, dengan tekanan terbesar berasal dari sektor teknologi dan transportasi yang masing-masing terkoreksi sebesar 6,5% dan 5,4%. Investor asing juga melakukan aksi jual bersih sebesar Rp787.06 triliun dalam sepekan terakhir di pasar reguler. Kondisi tersebut menunjukkan bahwa pemulihan pasar masih dibayangi keluarnya dana asing, meskipun IHSG berhasil memangkas pelemahan menjelang akhir pekan.
Pertumbuhan ekonomi Indonesia kuartal III mencapai 5,47% YoY, melampaui konsensus 5,20% dan meningkat dari 5,29% pada kuartal sebelumnya. Sementara itu, inflasi Oktober melambat menjadi 3,23% YoY, di bawah konsensus 3,29% dan angka sebelumnya 3,28%. Inflasi inti juga turun menjadi 2,56%, lebih rendah dibandingkan konsensus 2,75% dan sebelumnya 2,84%. Pertumbuhan yang tetap kuat disertai meredanya inflasi memberikan dukungan terhadap prospek usaha domestik, meskipun ruang kebijakan Bank Indonesia tetap bergantung pada stabilitas rupiah.
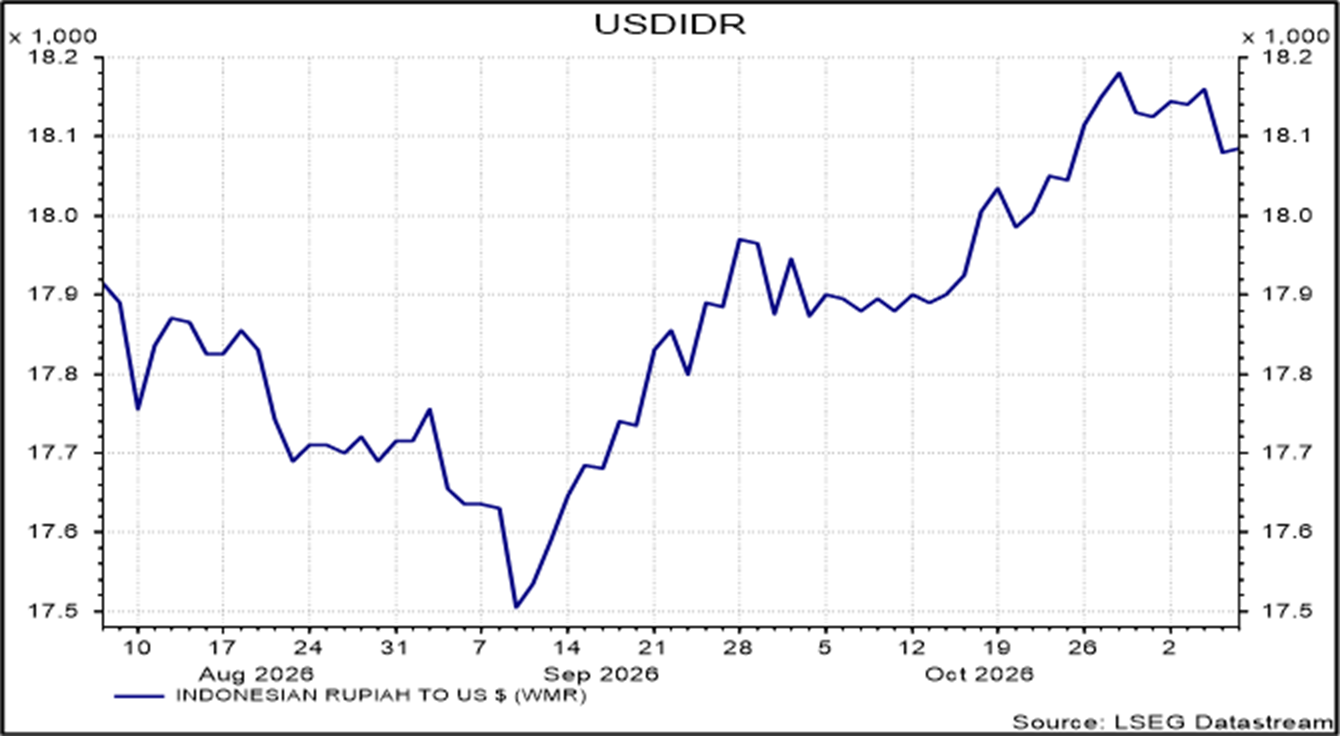
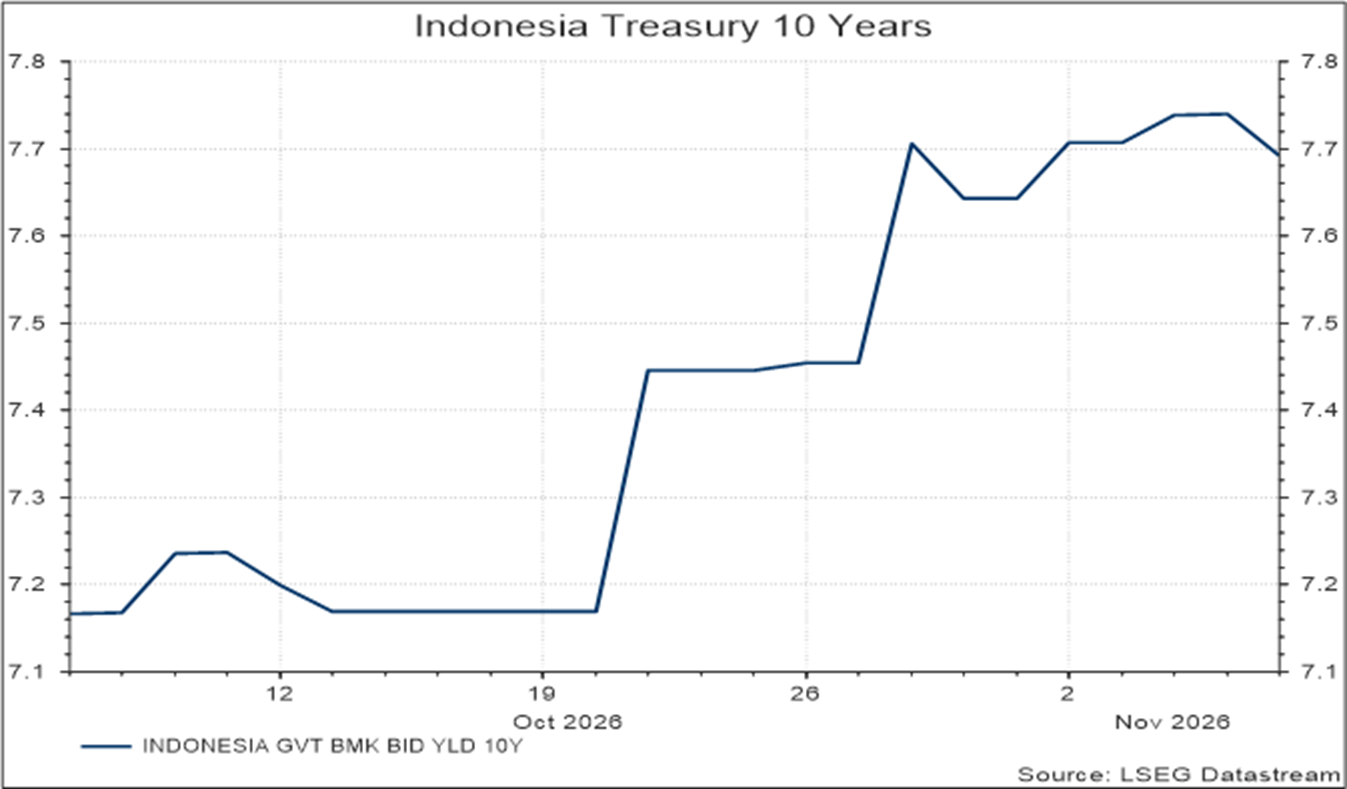
Perbaikan fundamental tersebut belum sepenuhnya tercermin pada pasar saham karena Investor masih mencermati evaluasi MSCI dan perubahan perhitungan IHSG yang mengecualikan 81 saham dengan konsentrasi kepemilikan tinggi. Namun, turunnya harga minyak dan yield US Treasury sepanjang sebagian pekan membantu mengurangi tekanan terhadap aset domestik. Rupiah menguat tipis ke sekitar Rp18.111,- per dolar AS, sementara yield obligasi pemerintah 10 tahun turun menjadi 7,66% dari 7,71%. Sebagai negara importir minyak, Indonesia memperoleh manfaat dari penurunan harga energi melalui berkurangnya tekanan terhadap kebutuhan devisa dan anggaran subsidi.
Secara keseluruhan, ketahanan pertumbuhan ekonomi menjadi faktor pendukung, sementara arus keluar asing dan ketidakpastian evaluasi indeks global masih menjadi risiko utama. Pemilihan saham tetap difokuskan pada perusahaan dengan fundamental kuat, likuiditas tinggi, dan valuasi menarik. Obligasi berkualitas dengan tenor yang sesuai kebutuhan investasi dapat menjadi sumber pendapatan, disertai diversifikasi lintas kelas aset, mata uang, dan wilayah untuk menjaga keseimbangan portofolio.
Amerika
Kemenangan Partai Demokrat dalam pemilu paruh waktu AS, yang memberikan kendali atas kedua kamar Kongres, sempat mendukung penguatan pasar saham. Namun, sentimen kemudian berbalik akibat kekhawatiran terhadap prospek investasi AI, terutama risiko pembatasan pembangunan pusat data dan tingginya biaya pendanaan. Tekanan pada saham semikonduktor, termasuk Nvidia dan AMD, memperbesar koreksi Nasdaq dan mendorong perpindahan dana ke obligasi. Pergerakan tersebut menunjukkan tingginya sensitivitas valuasi saham teknologi terhadap perubahan ekspektasi pertumbuhan dan regulasi.
Dari sisi ekonomi, nonfarm payrolls Oktober bertambah 165 ribu, jauh di atas konsensus 65 ribu dan angka September sebelum revisi sebesar 29 ribu. Tingkat pengangguran turun menjadi 4,10%, lebih rendah dari konsensus dan angka sebelumnya yang sama-sama sebesar 4,20%. Aktivitas manufaktur juga menguat, dengan ISM Manufacturing PMI meningkat menjadi 55,5, melampaui konsensus 54,6 dan sebelumnya 54,5. Kombinasi tersebut menunjukkan ekonomi masih cukup kuat, sehingga dapat memperkuat ekspektasi kebijakan The Fed yang tetap ketat dan membatasi dukungan bagi valuasi saham.
Penurunan harga minyak seiring harapan kemajuan diplomasi AS–Iran membuka peluang meredanya tekanan inflasi, meskipun gangguan pelayaran di Selat Hormuz masih menjadi risiko. Perhatian berikutnya tertuju pada inflasi AS, dengan konsensus inflasi tahunan meningkat menjadi 3,90% dari 3,70%, sementara inflasi inti diperkirakan naik menjadi 2,80% dari 2,60%. Sebaliknya, laju inflasi bulanan diperkirakan melambat. Perbedaan arah tersebut membuat rincian rilis penting untuk menilai apakah tekanan harga mulai mereda atau masih cukup kuat untuk mendorong pengetatan lanjutan.
Asia Pacific
Tekanan pada saham teknologi global turut memengaruhi pasar Asia, terutama negara dengan eksposur besar terhadap industri semikonduktor. Dalam lima hari perdagangan, pasar saham Korea Selatan dan Jepang masing-masing terkoreksi sebesar 11,7% dan 11,2%. Kekhawatiran terhadap keberlanjutan belanja AI meningkatkan ketidakpastian prospek permintaan chip dan laba perusahaan terkait. Kondisi ini mempertegas pentingnya diversifikasi sektor agar portofolio tidak terlalu bergantung pada satu tema pertumbuhan.
Di Tiongkok, RatingDog Manufacturing PMI tercatat 52,0, melampaui konsensus 51,6 meskipun sedikit melambat dari 52,1 sebelumnya. Sebaliknya, PMI jasa turun menjadi 50,8 dari 51,6, di bawah konsensus 51,5, menunjukkan ekspansi ekonomi yang belum merata. Pasar Hong Kong dan Shanghai tetap menguat masing-masing 5,1% dan 1,4% dalam lima hari perdagangan, berbeda dari tekanan di Jepang dan Korea Selatan. Selanjutnya, surplus perdagangan Tiongkok diperkirakan mencapai US$126,50 miliar, lebih rendah dari US$133,53 miliar sebelumnya; rilis tersebut akan membantu menilai ketahanan perdagangan dan implikasinya terhadap permintaan komoditas kawasan.
Sumber : Refinitiv
Data Makro
| Data Makro | Sekarang | Sebelumnya | |
|---|---|---|---|
| PDB ID | 5,29% | 5,61% | |
| Inflasi ID | 3,28% | 3,19% | |
| Suku Bunga ID | 5,75% | 5,75% | |
| Pengangguran ID | 4,65% | 4,68% | |
| Neraca Dagang ID | $3,55 Bio | $0,13 Bio | |
Kalender Ekonomi
| Minggu Ini | |||
|---|---|---|---|
| Tanggal (WIB) | Indikator Ekonomi | Data Konsensus | Data Sebelumnya |
| 9 November | CN – Inflation m/m | 0,00% | 0,20% |
| CN – Inflation y/y | 0,80% | 0,90% | |
| 10 November | CN – Trade Balance | US$126,50 Bio | US$133,53 Bio |
| US – Inflation m/m | 0,30% | 0,60% | |
| US – Inflation y/y | 3,90% | 3,70% | |
| US – Core Inflation m/m | 0,20% | 0,30% | |
| US – Core Inflation y/y | 2,80% | 2,60% | |
| Minggu Sebelumnya | ||||
|---|---|---|---|---|
| Tanggal (WIB) | Indikator Ekonomi | Data Aktual | Data Konsensus | Data Sebelumnya |
| 2-Nov | US – ISM Manufacturing PMI | 55,5 | 54,6 | 54,5 |
| ID – Inflation Rate m/m | 0,22% | 0,25% | 0,30% | |
| ID – Inflation Rate y/y | 3,23% | 3,29% | 3,28% | |
| ID – Core Inflation Rate y/y | 2,56% | 2,75% | 2,84% | |
| ID – Trade Balance | US$3,36 Bio | US$1,90 Bio | US$3,55 Bio | |
| 5-Nov | ID – GDP Growth Rate q/q | 1,59% | 1,30% | 3,73% |
| ID – GDP Growth Rate y/y | 5,47% | 5,20% | 5,29% | |
| 6-Nov | US – Nonfarm Payrolls | 165ribu | 65ribu | 29ribu |
| US – Unemployment Rate | 4,10% | 4,20% | 4,20% | |
| ID – Foreign Exchange Reserves | US$146,80 Bio | — | US$146,30 Bio | |
Disclaimer on
Informasi yang tercantum di atas diperoleh dari sumber-sumber yang dapat diandalkan, namun demikian PT Bank Maybank Indonesia Tbk. (untuk selanjutnya disebut “Bank”) tidak melakukan verifikasi secara tersendiri. Informasi-informasi ini seharusnya hanya digunakan sebagai alternatif sumber informasi dan bukan sebagai rekomendasi atau saran untuk pembelian efek, komoditas, atau produk investasi lainnya, atau untuk melakukan perjanjian investasi dan atau valuta asing. Bank tidak bertanggung jawab dan tidak menjamin isi, keakuratan, ataupun kelengkapan informasi maupun waktu atau menyatakan bahwa informasi ini dapat diandalkan dengan alasan apapun. Kinerja di masa lampau bukanlah merupakan cerminan kinerja yang akan datang. Siapapun yang berencana untuk berinvestasi harus mempertimbangkan investasi yang cocok dengan memperhatikan tujuan investasi tertentu, profil risiko, dan berkonsultasi dengan konsultan keuangan yang profesional. Investor harus menyadari bahwa merupakan tanggung jawab pribadinya untuk memperoleh pendapat hukum dan atau pendapat pajak terlebih dahulu mengenai konsekuensi hukum dan pajak atas transaksi investasinya. Dokumen ini hanya diperuntukkan untuk kalangan terbatas dan tidak untuk disebarluaskan, sedangkan informasi dan atau pandangan yang tertera dalam dokumen ini merupakan penilaian Bank semata untuk saat ini dimana hal tersebut dapat berubah sewaktu-waktu tanpa pemberitahuan terlebih dahulu.
PT Bank Maybank Indonesia Tbk. adalah Agen Penjual Efek Reksa Dana. Reksa Dana adalah produk pasar modal yang dikelola oleh Manajer Investasi dan bukan merupakan produk Bank, sehingga tidak dijamin oleh Bank serta tidak termasuk dalam cakupan obyek program penjaminan simpanan Pemerintah sebagaimana dimaksud dalam peraturan perundang-undangan. Bank tidak bertanggung jawab atas kinerja maupun segala tuntutan serta risiko atas pengelolaan Reksa Dana.
PT Maybank Indonesia Tbk berizin dan diawasi oleh Otoritas Jasa Keuangan (OJK).

SHARIA
Halal Indo Expo 2026
Muslim Life Fest 2026
Muslim Pro
Islamic Banking as a Service (iBaaS)
Sukuk Investment
Sharia Mutual Fund
Shariah Wealth Management
Simpanan Syariah
Shariah Promotion Program
Hajj and Umrah
Zakat, Infaq & Sadaqah
Sharia Business
Property Financing iB
Instant Financing iB
Car Financing iB
Motorcycle Financing iB
Profit Sharing
Shariah Leaders Forum
OTHERS
Customer Support
Japan Desk
KPR Maybank Payroll
Promotion
Customer Support
Visit Malaysia
News & Announcements
KPM Privilege
Locate Us
Refer a Friend
Fees & Charges
Rates Information
Maybank Basic Credit Interest Rate
Customer Education
External Link
Security Privacy and Policy
Social Media Community Guidelines


Corporate Online Services