2 November 2026
Domestik
Sepekan terakhir IHSG mengalami pelemahan sebesar -7,35% dengan tekanan terbesar berasal dari sektor infrastruktur dan barang baku yang masing-masing terkoreksi sebesar 13,0% dan 12,2%. Investor asing juga melakukan aksi jual bersih, dengan nilai transaksi sepekan di pasar reguler Rp7,17 triliun pelemahan tersebut mencerminkan masih rapuhnya kepercayaan Investor di tengah tekanan global dan ketidakpastian evaluasi MSCI.
Minggu ini, perhatian tertuju pada inflasi Indonesia yang diperkirakan sebesar 3,29% YoY, sedikit meningkat dari 3,28%, sementara inflasi inti diperkirakan melambat menjadi 2,75% dari 2,84%. Pertumbuhan PDB diperkirakan sebesar 5,20% YoY, dibandingkan 5,29% sebelumnya, dengan surplus perdagangan diperkirakan menyusut menjadi US$1,90 miliar dari US$3,55 miliar. Jika terealisasi, perlambatan inflasi inti dapat memberi ruang kebijakan, tetapi surplus perdagangan yang lebih kecil berpotensi mengurangi dukungan terhadap rupiah. Kombinasi data tersebut akan membantu menilai ketahanan ekonomi dan ruang gerak Bank Indonesia.
Tekanan pada pasar obligasi meningkat setelah penawaran masuk dalam lelang SBN turun menjadi Rp31,1 triliun dari Rp64,9 triliun pada lelang sebelumnya. Rupiah mengakhiri pekan di sekitar Rp18.127,- per dolar AS, sementara yield obligasi pemerintah 10 tahun naik menjadi 7,71%. Kepemilikan asing pada SBN relatif stabil hingga 28 Oktober, sehingga kenaikan yield juga mencerminkan melemahnya permintaan domestik dan meningkatnya premi risiko Indonesia. Tingginya harga minyak menambah kekhawatiran terhadap kebutuhan valas dan beban fiskal, sementara intervensi valas serta pembelian SBN oleh BI tetap menjadi penopang stabilitas.
Ketidakpastian MSCI, harga energi, dan arah kebijakan The Fed masih membatasi pemulihan pasar. Yield yang lebih tinggi membuka peluang pendapatan dari obligasi berkualitas, tetapi risiko penurunan harga tetap perlu diperhatikan dengan menyesuaikan tenor terhadap kebutuhan likuiditas. Pada saham, fokus tetap pada emiten dengan fundamental kuat, likuiditas tinggi, dan valuasi menarik. Diversifikasi lintas kelas aset, mata uang, dan wilayah membantu mengurangi konsentrasi risiko domestik.
Amerika
The Fed mempertahankan suku bunga acuan sebesar 3,75%–4,00%, sesuai ekspektasi dan tidak berubah dari pertemuan sebelumnya. Namun, dua anggota yang menginginkan kenaikan suku bunga menunjukkan bahwa risiko pengetatan lanjutan masih terbuka. Pertumbuhan PDB kuartal III yang disetahunkan mencapai 3,4%, melampaui konsensus 3,2% dan meningkat dari 2,2% sebelumnya. Inflasi inti PCE tercatat 0,3% MoM dan 3,1% YoY, sesuai konsensus tetapi naik dari 0,2% dan 3,0%. Ekonomi yang kuat disertai inflasi yang meningkat membatasi ruang pelonggaran dan menjaga tekanan terhadap valuasi saham.
Hasil kinerja perusahaan teknologi yang beragam kembali meningkatkan perhatian terhadap kemampuan belanja AI menghasilkan keuntungan. Yield US Treasury 10 tahun mengakhiri pekan di sekitar 4,94%, tetapi harga Brent di sekitar US$117 per barel menjaga risiko inflasi akibat berlanjutnya gangguan di Timur Tengah. Minggu ini, pasar akan mencermati pemilu paruh waktu AS pada 3 November serta nonfarm payrolls yang diperkirakan meningkat menjadi Rp65 ribu dari Rp29 ribu, dengan tingkat pengangguran tetap 4,20%. Data tenaga kerja yang lebih kuat dapat memperkuat ekspektasi kebijakan ketat, sedangkan hasil pemilu akan memengaruhi ruang perubahan kebijakan fiskal dan regulasi.
Asia Pacific
Pasar saham Korea Selatan dan Jepang masing-masing menguat 3,3% dan 1,0% dalam lima hari perdagangan. Pertumbuhan ekonomi Korea Selatan mencapai 3,4% YoY, melampaui konsensus 3,0%, meskipun melambat dari 3,7% sebelumnya. Hasil tersebut memberikan dukungan terhadap prospek laba perusahaan, tetapi penurunan kepercayaan bisnis menunjukkan pelaku usaha masih berhati-hati. Besarnya eksposur kawasan terhadap teknologi juga membuat sentimen tetap sensitif terhadap perkembangan belanja AI global.
Bank of Japan mempertahankan suku bunga sebesar 1,25%, sesuai konsensus dan tidak berubah dari periode sebelumnya. Namun, pertumbuhan penjualan ritel Jepang melambat menjadi 2,3% YoY, di bawah konsensus 3,3% dan angka sebelumnya 2,9%. Pelemahan konsumsi menunjukkan rumah tangga semakin berhati-hati dalam berbelanja, sehingga penguatan pasar saham belum sepenuhnya mencerminkan perbaikan permintaan domestik. Tingginya biaya energi juga berpotensi membebani daya beli dan margin perusahaan.
PMI manufaktur resmi Tiongkok turun menjadi 49,3, di bawah konsensus dan angka sebelumnya yang sama-sama sebesar 50,1. Penurunan ke bawah batas 50 menunjukkan aktivitas manufaktur kembali mengalami kontraksi, sehingga pemulihan ekonomi masih belum merata. Kondisi ini berpotensi membatasi permintaan bahan baku dan perdagangan kawasan, termasuk ekspor komoditas Indonesia.
Pasar saham Shanghai melemah 2,5% dalam lima hari perdagangan, sementara Hong Kong menguat 0,9%, menunjukkan pergerakan pasar yang belum seragam. Kontraksi manufaktur meningkatkan perhatian terhadap kebutuhan dukungan kebijakan untuk memperkuat aktivitas ekonomi. Pemilihan emiten dengan pendapatan yang kuat dan eksposur permintaan yang lebih beragam tetap penting di tengah pemulihan yang belum konsisten.
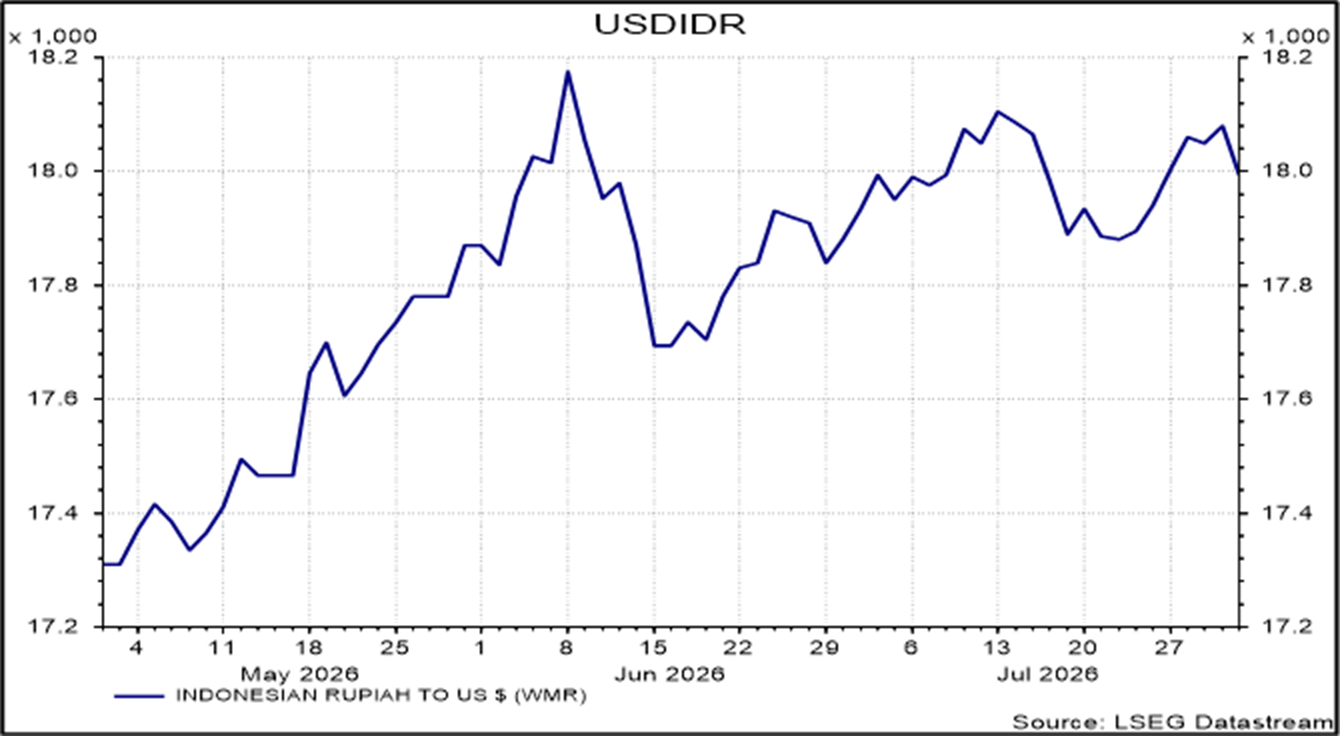
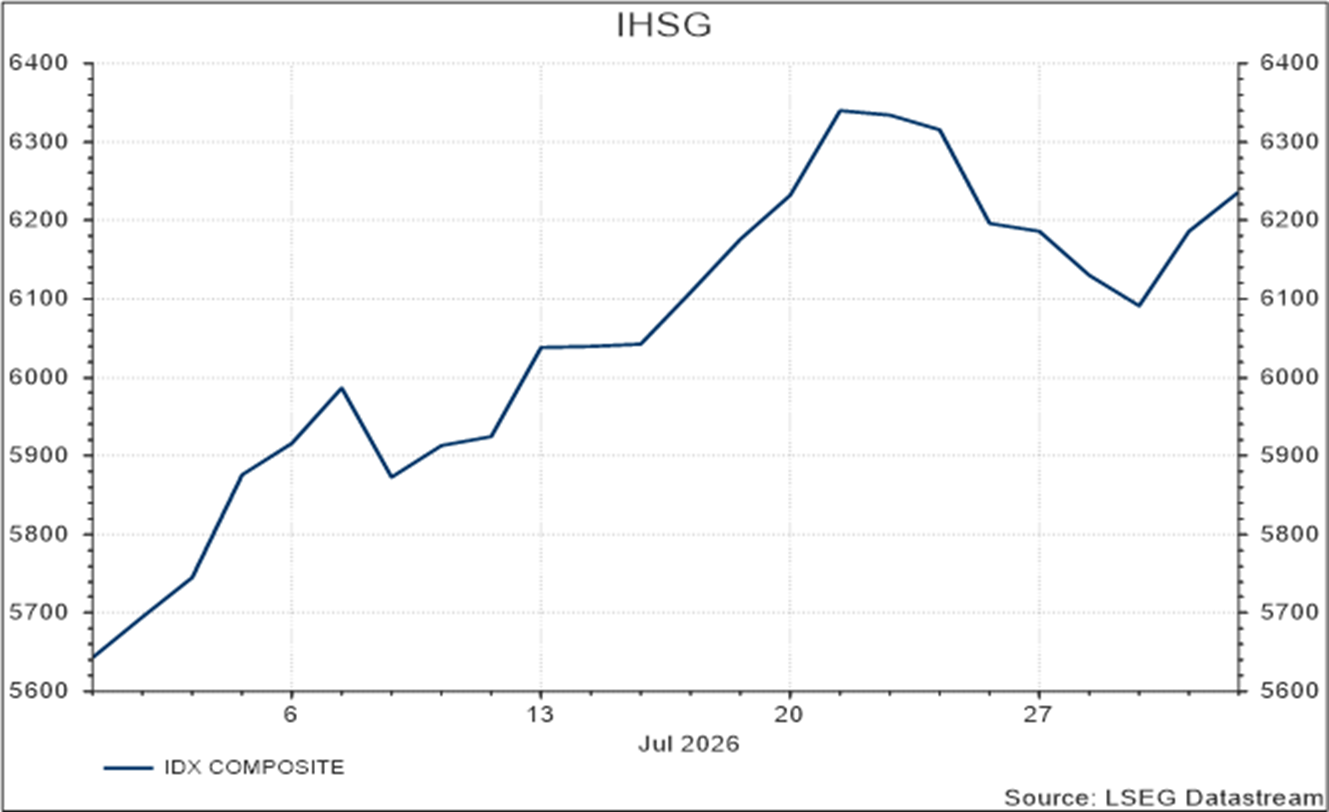
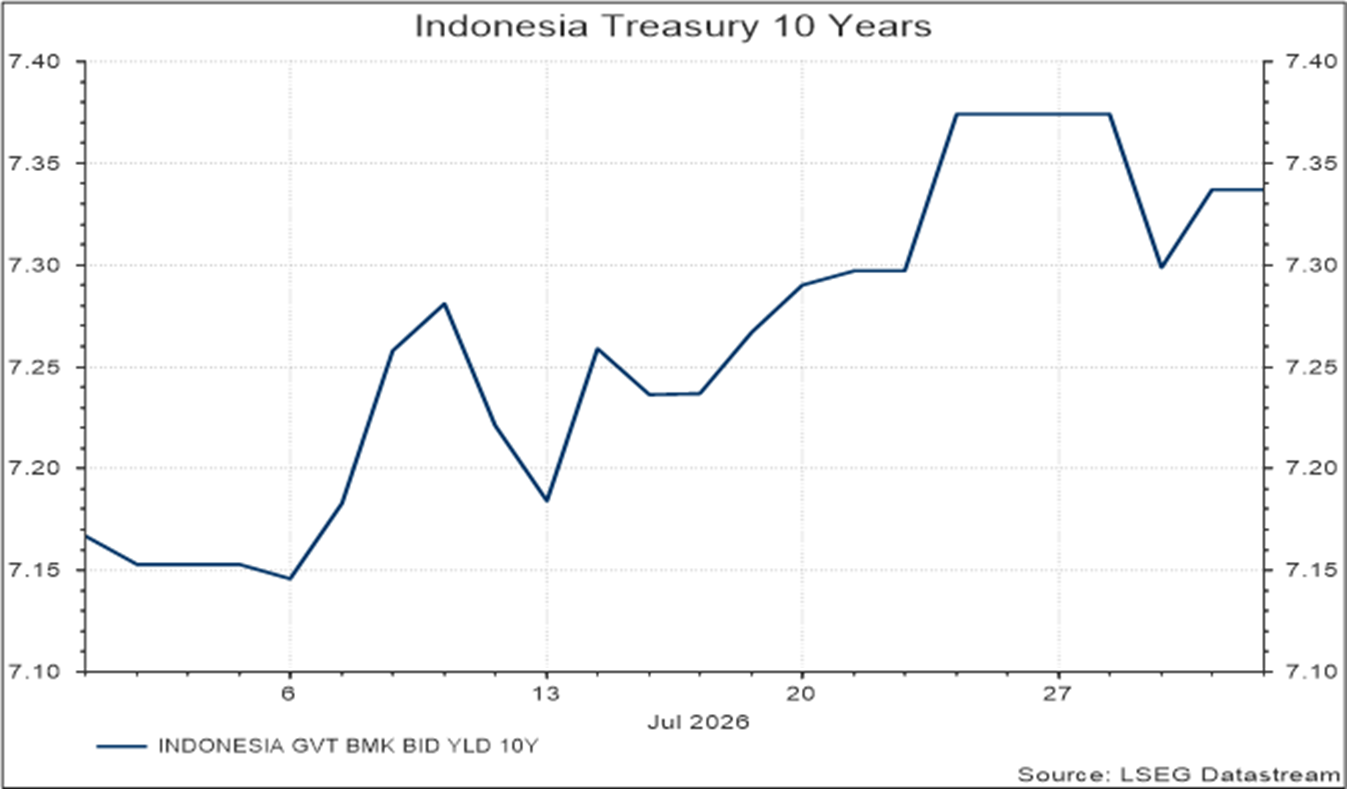
Sumber : Refinitiv
Data Makro
| Data Makro | Sekarang | Sebelumnya | |
|---|---|---|---|
| PDB ID | 5,29% | 5,61% | |
| Inflasi ID | 3,28% | 3,19% | |
| Suku Bunga ID | 5,75% | 5,75% | |
| Pengangguran ID | 4,65% | 4,68% | |
| Neraca Dagang ID | $3,55 Bio | $0,13 Bio | |
Kalender Ekonomi
| Minggu Ini | |||
|---|---|---|---|
| Tanggal (WIB) | Indikator Ekonomi | Data Konsensus | Data Sebelumnya |
| 2-Nov | US – ISM Manufacturing PMI | 54,6 | 54,5 |
| ID – Inflation Rate m/m | 0,25% | 0,30% | |
| ID – Inflation Rate y/y | 3,29% | 3,28% | |
| ID – Core Inflation Rate y/y | 2,75% | 2,84% | |
| ID – Trade Balance | US$1,90 miliar | US$3,55 miliar | |
| 5-Nov | ID – GDP Growth Rate q/q | 1,30% | 3,73% |
| ID – GDP Growth Rate y/y | 5,20% | 5,29% | |
| 6-Nov | US – Nonfarm Payrolls | 65 ribu | 29 ribu |
| US – Unemployment Rate | 4,20% | 4,20% | |
| ID – Foreign Exchange Reserves | — | US$146,30 miliar | |
| Minggu Sebelumnya | ||||
|---|---|---|---|---|
| Tanggal (WIB) | Indikator Ekonomi | Data Aktual | Data Konsensus | Data Sebelumnya |
| 29-Oct | US – Interest Rate | 4,00% | 4,00% | 4,00% |
| US – GDP Growth Rate q/q Adv | 3,4% | 3,2% | 2,2% | |
| US – Core PCE m/m | 0,3% | 0,3% | 0,2% | |
| US – Core PCE y/y | 3,1% | 3,1% | 3,0% | |
| 31-Oct | CN – NBS Manufacturing PMI | 49,3 | 50,1 | 50,1 |
| 31-Oct | CN – RatingDog Manufacturing PMI | 52 | 51.6 | 52.1 |
Disclaimer on
Informasi yang tercantum di atas diperoleh dari sumber-sumber yang dapat diandalkan, namun demikian PT Bank Maybank Indonesia Tbk. (untuk selanjutnya disebut “Bank”) tidak melakukan verifikasi secara tersendiri. Informasi-informasi ini seharusnya hanya digunakan sebagai alternatif sumber informasi dan bukan sebagai rekomendasi atau saran untuk pembelian efek, komoditas, atau produk investasi lainnya, atau untuk melakukan perjanjian investasi dan atau valuta asing. Bank tidak bertanggung jawab dan tidak menjamin isi, keakuratan, ataupun kelengkapan informasi maupun waktu atau menyatakan bahwa informasi ini dapat diandalkan dengan alasan apapun. Kinerja di masa lampau bukanlah merupakan cerminan kinerja yang akan datang. Siapapun yang berencana untuk berinvestasi harus mempertimbangkan investasi yang cocok dengan memperhatikan tujuan investasi tertentu, profil risiko, dan berkonsultasi dengan konsultan keuangan yang profesional. Investor harus menyadari bahwa merupakan tanggung jawab pribadinya untuk memperoleh pendapat hukum dan atau pendapat pajak terlebih dahulu mengenai konsekuensi hukum dan pajak atas transaksi investasinya. Dokumen ini hanya diperuntukkan untuk kalangan terbatas dan tidak untuk disebarluaskan, sedangkan informasi dan atau pandangan yang tertera dalam dokumen ini merupakan penilaian Bank semata untuk saat ini dimana hal tersebut dapat berubah sewaktu-waktu tanpa pemberitahuan terlebih dahulu.
PT Bank Maybank Indonesia Tbk. adalah Agen Penjual Efek Reksa Dana. Reksa Dana adalah produk pasar modal yang dikelola oleh Manajer Investasi dan bukan merupakan produk Bank, sehingga tidak dijamin oleh Bank serta tidak termasuk dalam cakupan obyek program penjaminan simpanan Pemerintah sebagaimana dimaksud dalam peraturan perundang-undangan. Bank tidak bertanggung jawab atas kinerja maupun segala tuntutan serta risiko atas pengelolaan Reksa Dana.
PT Maybank Indonesia Tbk berizin dan diawasi oleh Otoritas Jasa Keuangan (OJK)

SHARIA
Halal Indo Expo 2026
Muslim Life Fest 2026
Muslim Pro
Islamic Banking as a Service (iBaaS)
Sukuk Investment
Sharia Mutual Fund
Shariah Wealth Management
Simpanan Syariah
Shariah Promotion Program
Hajj and Umrah
Zakat, Infaq & Sadaqah
Sharia Business
Property Financing iB
Instant Financing iB
Car Financing iB
Motorcycle Financing iB
Profit Sharing
Shariah Leaders Forum
OTHERS
Customer Support
Japan Desk
KPR Maybank Payroll
Promotion
Customer Support
Visit Malaysia
News & Announcements
KPM Privilege
Locate Us
Refer a Friend
Fees & Charges
Rates Information
Maybank Basic Credit Interest Rate
Customer Education
External Link
Security Privacy and Policy
Social Media Community Guidelines


Corporate Online Services