26 October 2026
Domestik
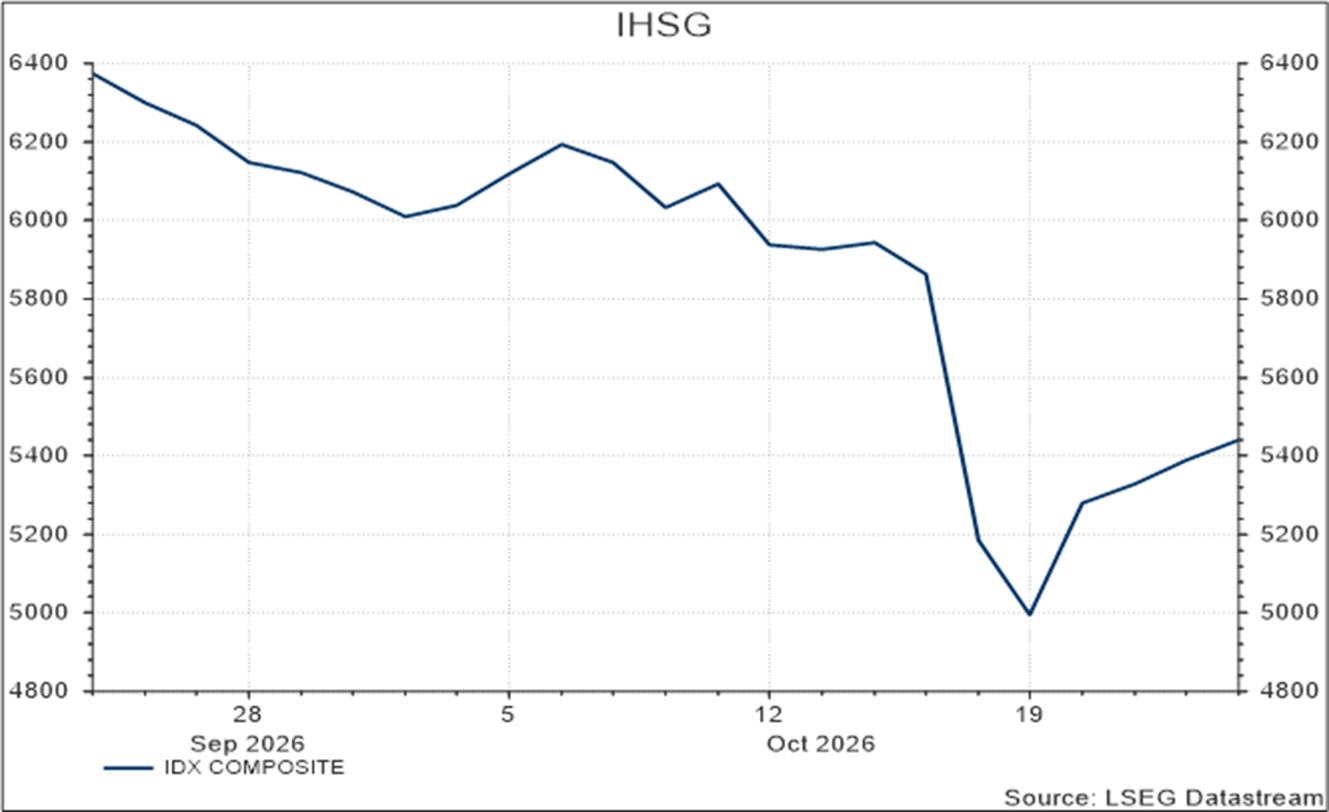
Sepekan terakhir IHSG mengalami penguatan sebesar 4,90%, didorong oleh sektor transportasi dan energi yang masing-masing mencatatkan kenaikan sebesar 9,0% dan 6,4%. Investor asing malah masih melakukan aksi jual bersih, dengan nilai transaksi sepekan di pasar regular Rp1,62 triliun. Penguatan tersebut menunjukkan perbaikan sentimen domestik, meskipun belum sepenuhnya diikuti pemulihan kepercayaan Investor asing.
Bank Indonesia mempertahankan suku bunga acuan sebesar 5,75%, sesuai konsensus dan tidak berubah dari pertemuan sebelumnya. BI juga menaikkan suku bunga deposit facility menjadi 5,00% dari 4,75%, sekaligus menyiapkan penurunan giro wajib minimum secara bertahap untuk mendukung likuiditas perbankan. Kombinasi kebijakan ini bertujuan menjaga daya tarik rupiah sambil membuka ruang penyaluran kredit. Intervensi di pasar valuta asing dan obligasi tetap menjadi instrumen pendukung stabilitas.
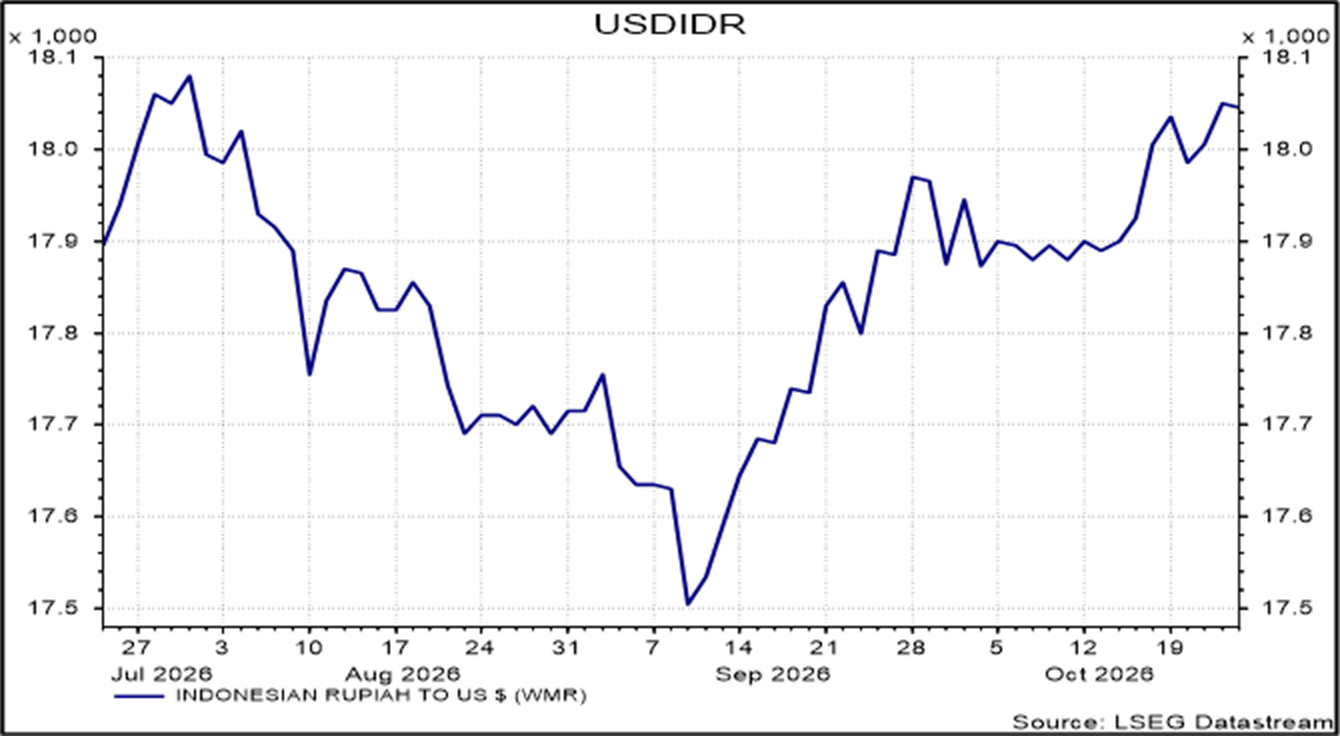
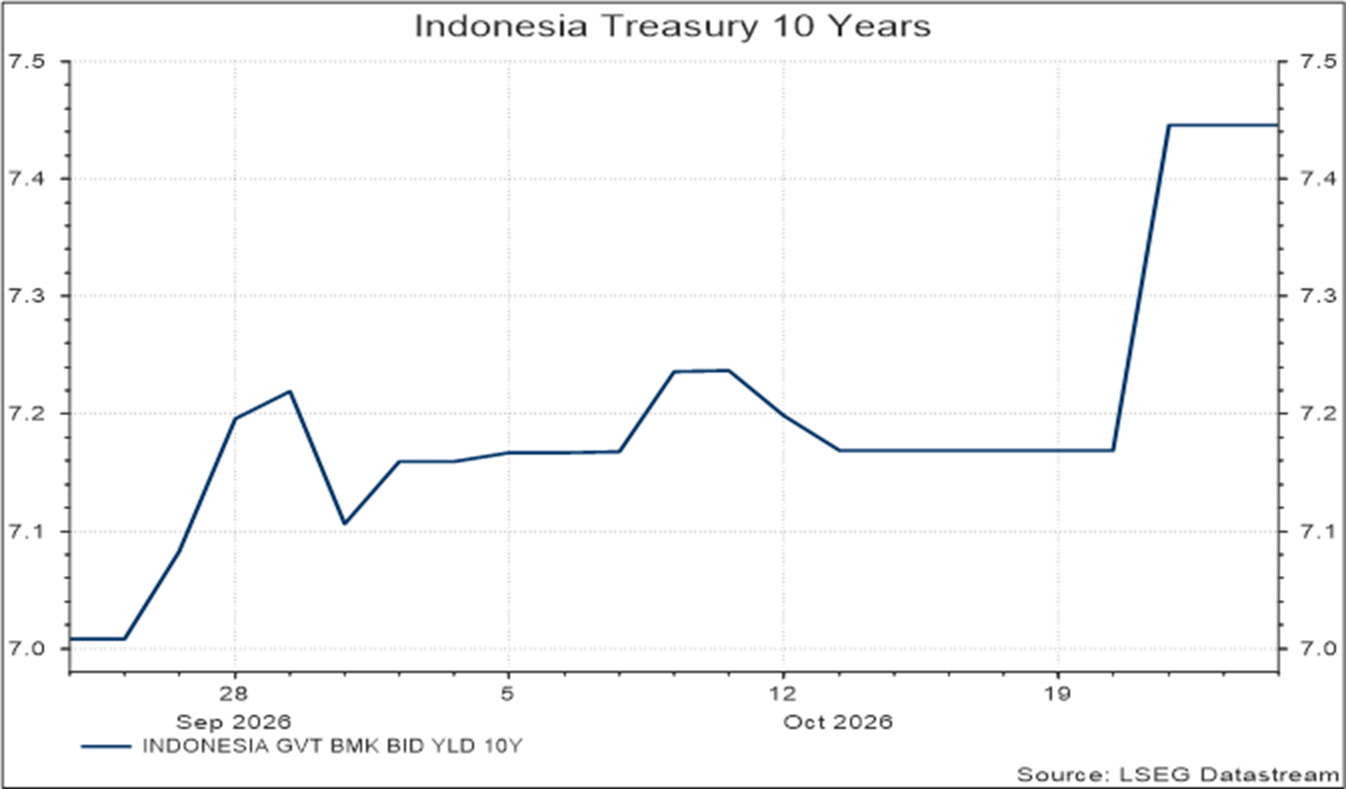
Pemulihan IHSG turut ditopang pembelian saham oleh Danantara, pengumuman buyback sejumlah emiten, serta rencana BEI mengeluarkan saham berkepemilikan sangat terkonsentrasi dari perhitungan indeks pada awal November. Langkah tersebut membantu sentimen, tetapi pemulihan berkelanjutan masih bergantung pada kemajuan transparansi kepemilikan dan penegakan aturan yang menjadi perhatian MSCI. Rupiah masih berada di atas Rp18.000,- per dolar AS, sementara yield obligasi pemerintah 10 tahun berada di sekitar 7,45%. Tingginya harga minyak menambah risiko beban subsidi dan kebutuhan valuta asing, sehingga stabilitas rupiah tetap perlu dicermati.
Respons kebijakan menjadi faktor pendukung pasar, sementara ketidakpastian MSCI dan tekanan global masih membatasi pemulihan. Dalam kondisi ini, fokus tetap pada saham dengan fundamental kuat, transparansi baik, likuiditas tinggi, dan valuasi menarik. Obligasi berkualitas dapat menjadi sumber pendapatan, dengan tenor disesuaikan terhadap kebutuhan likuiditas serta toleransi terhadap perubahan harga. Diversifikasi lintas kelas aset, mata uang, dan wilayah juga membantu mengurangi konsentrasi risiko domestik.
Amerika
Saham teknologi AS tertekan seiring meningkatnya kekhawatiran terhadap kemampuan belanja AI yang besar menghasilkan keuntungan yang memadai. Nasdaq turun 2,6% pada perdagangan Kamis, sementara peralihan dana menuju aset yang dianggap lebih aman membantu menurunkan yield US Treasury 10 tahun ke sekitar 4,97%. Namun, ketegangan Timur Tengah dan ancaman gangguan pasokan minyak tetap meningkatkan risiko inflasi. Harga energi yang tinggi dapat menopang produsen minyak, tetapi menambah tekanan biaya bagi perusahaan lain dan mengurangi daya beli konsumen.
Minggu ini, perhatian tertuju pada keputusan The Fed, dengan konsensus memperkirakan batas atas suku bunga tetap sebesar 4,00%. Pertumbuhan PDB kuartalan yang disetahunkan diperkirakan meningkat menjadi 3,2% dari 2,2%, sementara inflasi inti PCE diperkirakan naik menjadi 0,3% MoM dari 0,2% dan 3,1% YoY dari 3,0%. Apabila terealisasi, kombinasi pertumbuhan yang lebih kuat dan inflasi yang meningkat dapat membatasi ruang pelonggaran moneter. Suku bunga yang tetap dapat memberi kepastian bagi pasar saham, tetapi arah berikutnya akan bergantung pada panduan The Fed dan perkembangan inflasi.
Asia Pacific
Pasar saham Jepang dan Korea masing-masing melemah 4,0% dan 2,1% dalam lima hari perdagangan, mencerminkan masih rendahnya minat terhadap aset berisiko. Kekhawatiran terhadap investasi AI turut membayangi pasar regional yang memiliki eksposur besar pada teknologi dan semikonduktor. Di Jepang, inflasi meningkat menjadi 2,1% YoY dari 1,9%, meskipun masih di bawah konsensus 2,3%. Kenaikan tekanan harga tetap menjadi perhatian bagi arah kebijakan moneter, sementara tingginya biaya energi dapat membebani perusahaan dan konsumsi.
Di Tiongkok, pertumbuhan ekonomi mencapai 4,5% YoY, melampaui konsensus 4,4% dan meningkat dari 4,3% sebelumnya. Penjualan ritel tumbuh 1,1% YoY, lebih tinggi dari perkiraan 0,5% dan angka sebelumnya 0,4%, sementara tingkat pengangguran turun menjadi 5,2% dibandingkan konsensus dan angka sebelumnya sebesar 5,3%. Perbaikan ini menunjukkan penguatan aktivitas ekonomi dan konsumsi, meskipun pasar saham Shanghai masih melemah 0,7% dalam lima hari perdagangan. Pemulihan yang berlanjut berpotensi mendukung permintaan komoditas dan perdagangan kawasan, termasuk Indonesia.
Suku bunga acuan pinjaman satu tahun Tiongkok dipertahankan sebesar 3,0%, sesuai konsensus dan tidak berubah dari periode sebelumnya. Perhatian berikutnya tertuju pada PMI manufaktur resmi yang diperkirakan tetap sebesar 50,1. Angka tersebut menunjukkan aktivitas manufaktur masih diperkirakan tumbuh tipis, sehingga kekuatan pemulihan tetap perlu dikonfirmasi. Perkembangan pesanan dan produksi akan membantu menilai apakah perbaikan konsumsi mulai diikuti penguatan aktivitas industri.
Sumber : Refinitiv
Data Makro
| Data Makro | Sekarang | Sebelumnya | |
|---|---|---|---|
| PDB ID | 5,29% | 5,61% | |
| Inflasi ID | 3,28% | 3,19% | |
| Suku Bunga ID | 5,75% | 5,75% | |
| Pengangguran ID | 4,65% | 4,68% | |
| Neraca Dagang ID | $3,55 Bio | $0,13 Bio | |
Kalender Ekonomi
| Minggu Ini | |||
|---|---|---|---|
| Tanggal (WIB) | Indikator Ekonomi | Data Konsensus | Data Sebelumnya |
| 29-Oct | US – Interest Rate | 4,00% | 4,00% |
| US – GDP Growth Rate q/q Adv | 3,2% | 2,2% | |
| US – Core PCE m/m | 0,3% | 0,2% | |
| US – Core PCE y/y | 3,1% | 3,0% | |
| 31-Oct | CN – NBS Manufacturing PMI | 50,1 | 50,1 |
| Minggu Sebelumnya | ||||
|---|---|---|---|---|
| Tanggal (WIB) | Indikator Ekonomi | Data Aktual | Data Konsensus | Data Sebelumnya |
| 19-Oct | CN – GDP Growth Rate q/q | 1,2% | 1,1% | 0,9% |
| CN – GDP Growth Rate y/y | 4,5% | 4,4% | 4,3% | |
| CN – Retail Sales y/y | 1,1% | 0,5% | 0,4% | |
| CN – Unemployment Rate | 5,2% | 5,3% | 5,3% | |
| 20-Oct | CN – Interest Rate | 3,0% | 3,0% | 3,0% |
| 21-Oct | ID – Interest Rate | 5,75% | 5,75% | 5,75% |
Disclaimer on
Informasi yang tercantum di atas diperoleh dari sumber-sumber yang dapat diandalkan, namun demikian PT Bank Maybank Indonesia Tbk. (untuk selanjutnya disebut “Bank”) tidak melakukan verifikasi secara tersendiri. Informasi-informasi ini seharusnya hanya digunakan sebagai alternatif sumber informasi dan bukan sebagai rekomendasi atau saran untuk pembelian efek, komoditas, atau produk investasi lainnya, atau untuk melakukan perjanjian investasi dan atau valuta asing. Bank tidak bertanggung jawab dan tidak menjamin isi, keakuratan, ataupun kelengkapan informasi maupun waktu atau menyatakan bahwa informasi ini dapat diandalkan dengan alasan apapun. Kinerja di masa lampau bukanlah merupakan cerminan kinerja yang akan datang. Siapapun yang berencana untuk berinvestasi harus mempertimbangkan investasi yang cocok dengan memperhatikan tujuan investasi tertentu, profil risiko, dan berkonsultasi dengan konsultan keuangan yang profesional. Investor harus menyadari bahwa merupakan tanggung jawab pribadinya untuk memperoleh pendapat hukum dan atau pendapat pajak terlebih dahulu mengenai konsekuensi hukum dan pajak atas transaksi investasinya. Dokumen ini hanya diperuntukkan untuk kalangan terbatas dan tidak untuk disebarluaskan, sedangkan informasi dan atau pandangan yang tertera dalam dokumen ini merupakan penilaian Bank semata untuk saat ini dimana hal tersebut dapat berubah sewaktu-waktu tanpa pemberitahuan terlebih dahulu.
PT Bank Maybank Indonesia Tbk. adalah Agen Penjual Efek Reksa Dana. Reksa Dana adalah produk pasar modal yang dikelola oleh Manajer Investasi dan bukan merupakan produk Bank, sehingga tidak dijamin oleh Bank serta tidak termasuk dalam cakupan obyek program penjaminan simpanan Pemerintah sebagaimana dimaksud dalam peraturan perundang-undangan. Bank tidak bertanggung jawab atas kinerja maupun segala tuntutan serta risiko atas pengelolaan Reksa Dana.
PT Maybank Indonesia Tbk berizin dan diawasi oleh Otoritas Jasa Keuangan (OJK)

SHARIA
Halal Indo Expo 2026
Muslim Life Fest 2026
Muslim Pro
Islamic Banking as a Service (iBaaS)
Sukuk Investment
Sharia Mutual Fund
Shariah Wealth Management
Simpanan Syariah
Shariah Promotion Program
Hajj and Umrah
Zakat, Infaq & Sadaqah
Sharia Business
Property Financing iB
Instant Financing iB
Car Financing iB
Motorcycle Financing iB
Profit Sharing
Shariah Leaders Forum
OTHERS
Customer Support
Japan Desk
KPR Maybank Payroll
Promotion
Customer Support
Visit Malaysia
News & Announcements
KPM Privilege
Locate Us
Refer a Friend
Fees & Charges
Rates Information
Maybank Basic Credit Interest Rate
Customer Education
External Link
Security Privacy and Policy
Social Media Community Guidelines


Corporate Online Services