14 September 2026
Domestik
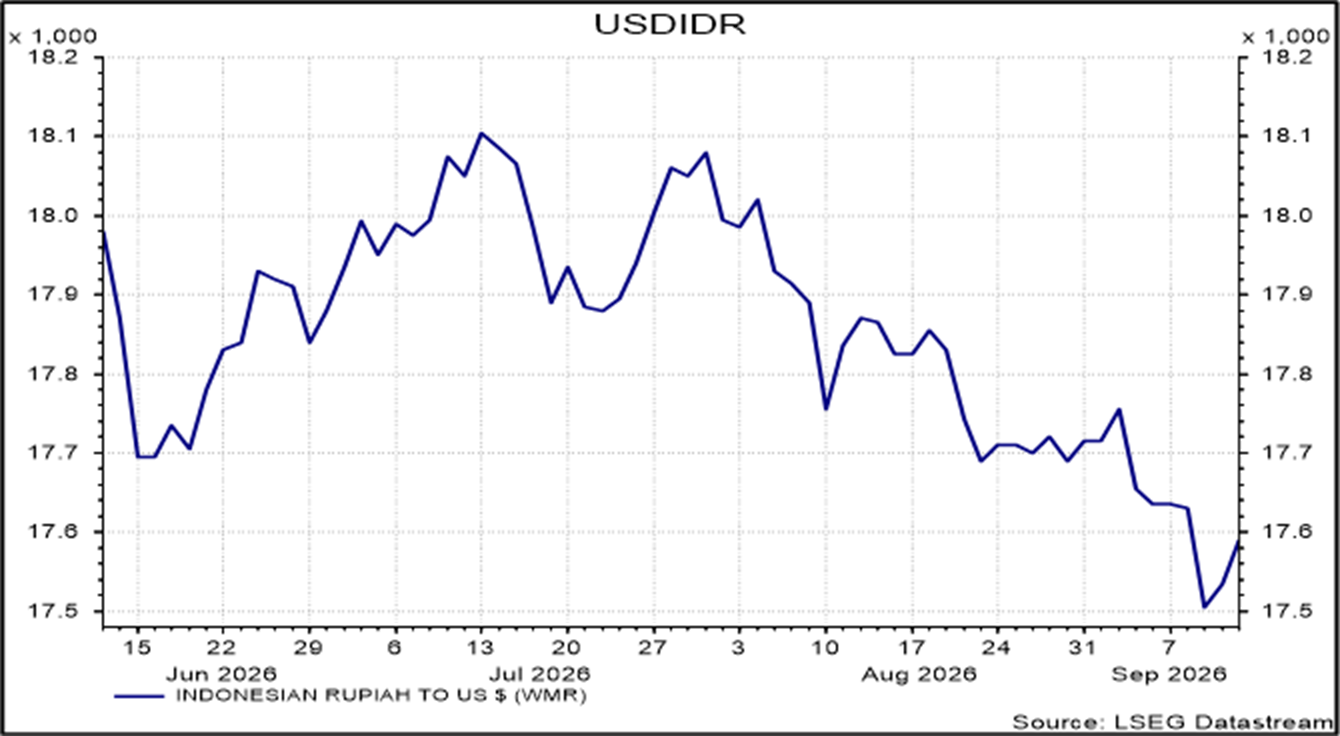
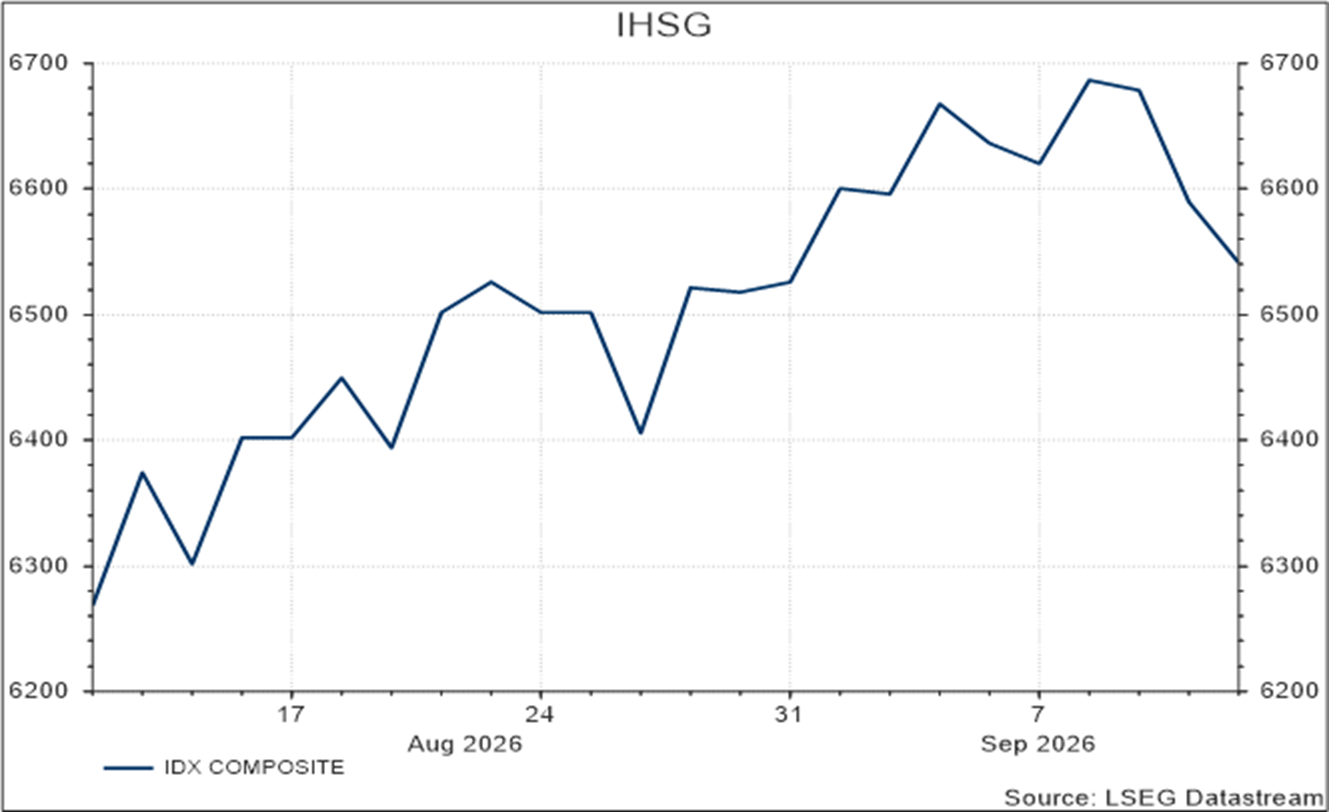
Sepekan terakhir IHSG mengalami pelemahan sebesar 0,66%, dengan tekanan terbesar berasal dari sektor konsumsi siklikal dan teknologi yang masing-masing terkoreksi sebesar 3,2% dan 3,1%. Investor asing juga melakukan aksi jual bersih sebesar Rp1,9 triliun dalam sepekan terakhir di pasar reguler. Kondisi tersebut menunjukkan meningkatnya tekanan pada pasar domestik di tengah kenaikan harga minyak dan yield global.
Dari sisi domestik, foreign exchange reserves Indonesia meningkat menjadi US$146,5 miliar dari US$145,3 miliar sebelumnya, memberikan buffer yang lebih kuat bagi Bank Indonesia untuk menjaga stabilitas Rupiah. Retail sales juga tumbuh 1,1% YoY pada Juli, berbalik dari kontraksi 3,0% sebelumnya dan lebih baik dari ekspektasi kontraksi 3,3%. Perbaikan konsumsi rumah tangga memberikan dukungan terhadap ekonomi domestik di tengah meningkatnya risiko eksternal.
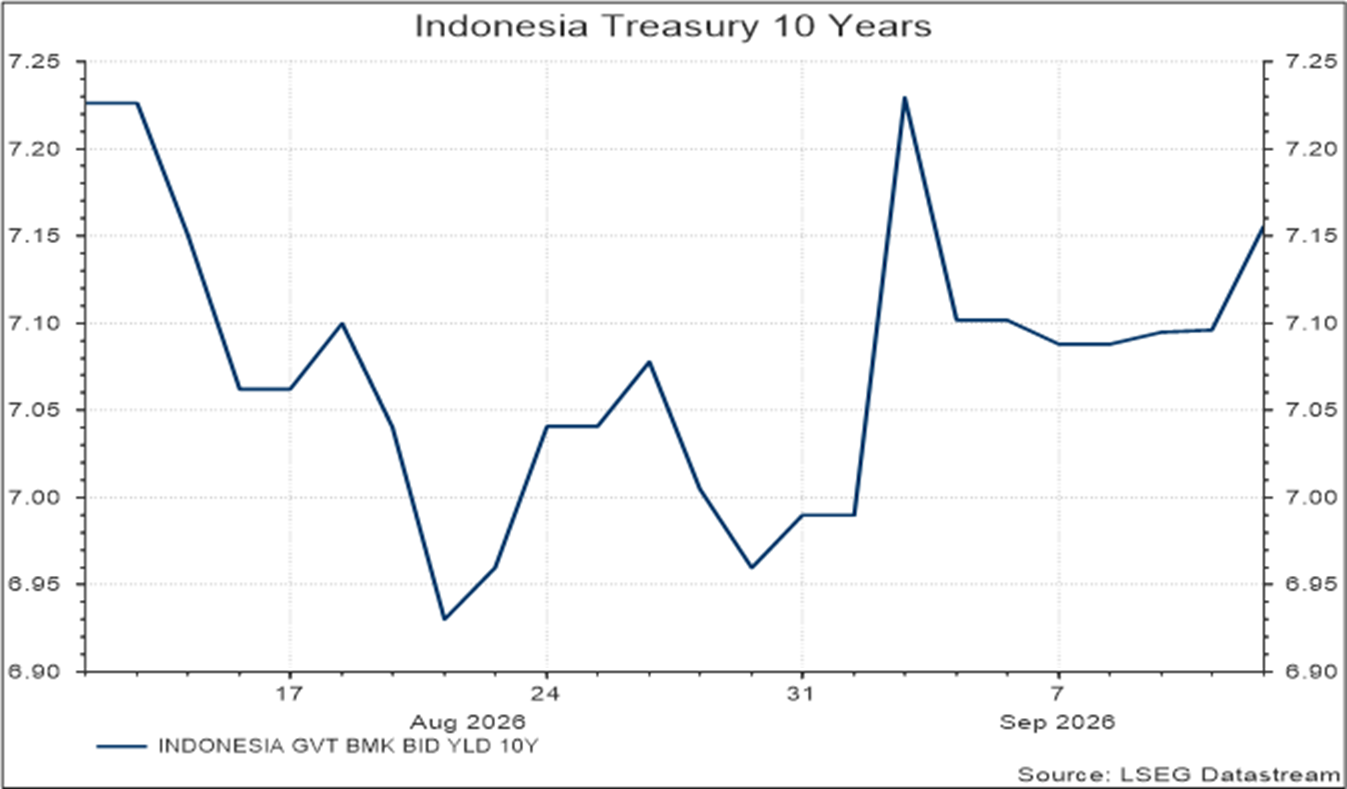
Tekanan utama berasal dari kenaikan harga minyak akibat eskalasi konflik di sekitar Selat Hormuz yang mulai mengganggu pasokan dan aktivitas pengiriman minyak. Bagi Indonesia sebagai negara importir minyak, harga energi yang tinggi dapat meningkatkan biaya impor, tekanan inflasi dan beban subsidi, sementara kenaikan yield AS dapat mendorong dana menuju aset dolar. Namun, kenaikan foreign exchange reserves dan perbaikan konsumsi domestik membantu menjaga ketahanan Rupiah dan pasar obligasi Indonesia.
Secara keseluruhan, kenaikan harga minyak dan yield global masih menjadi risiko utama bagi pasar domestik, sementara foreign exchange reserves yang lebih tinggi dan konsumsi yang membaik menjadi faktor pendukung. Dalam kondisi tersebut, saham dengan fundamental kuat, likuiditas tinggi dan valuasi menarik tetap dapat menjadi pilihan, disertai obligasi berkualitas untuk memperoleh pendapatan yang stabil. Diversifikasi lintas kelas aset dan wilayah tetap penting dalam menghadapi volatilitas pasar.
Amerika
Inflasi AS Agustus menunjukkan tekanan harga yang masih bertahan. CPI naik 0,4% MoM, sesuai konsensus tetapi meningkat dari 0,1% sebelumnya, sementara CPI YoY tetap 3,4% sesuai ekspektasi. Core CPI naik 0,3% MoM, lebih tinggi dari konsensus 0,2%, meskipun secara tahunan melambat menjadi 2,4% dari 2,5%. Kondisi tersebut menunjukkan tekanan inflasi inti mulai mereda secara tahunan, tetapi momentum harga bulanan masih cukup kuat sehingga ruang The Fed untuk melonggarkan kebijakan tetap terbatas.
Tekanan juga datang dari kenaikan harga energi, dengan PPI Agustus meningkat 0,4% MoM dari 0,1% sebelumnya. Kenaikan inflasi produsen dan harga minyak mendorong yield Treasury AS lebih tinggi serta meningkatkan ekspektasi pasar terhadap kebijakan The Fed yang lebih ketat. Minggu ini perhatian Investor akan tertuju pada keputusan The Fed, dengan konsensus memperkirakan suku bunga naik menjadi 4,0% dari 3,75%, serta data retail sales yang akan memberikan gambaran terbaru mengenai kekuatan konsumsi AS.
Asia Pasifik
Pasar Asia bergerak beragam di tengah kenaikan harga minyak dan yield global. Korea menguat 3,3% selama lima hari, sementara Hong Kong dan Jepang masing-masing terkoreksi 3,3% dan 1,6%. Kenaikan biaya energi menjadi perhatian bagi negara-negara importir, sementara yield AS yang tinggi turut meningkatkan tekanan terhadap aset berisiko di kawasan.
Di Tiongkok, inflasi Agustus naik menjadi 0,8% YoY dari 0,5%, meskipun sedikit di bawah konsensus 0,9%, sementara secara bulanan inflasi naik 0,4%, lebih tinggi dari ekspektasi 0,2%. Neraca perdagangan juga meningkat menjadi US$119,1 miliar dari US$112,5 miliar, meskipun masih di bawah konsensus US$120,1 miliar, menunjukkan sektor eksternal tetap relatif kuat. Minggu ini pasar akan mencermati retail sales Tiongkok yang diperkirakan tumbuh 0,8% YoY dari 0,6% serta tingkat pengangguran yang diperkirakan tetap 5,2% untuk melihat apakah perbaikan ekonomi mulai mendapat dukungan lebih kuat dari permintaan domestik.
Sumber : Refinitiv
Data Makro
| Data Makro | Sekarang | Sebelumnya | |
|---|---|---|---|
| PDB ID | 5,29% | 5,61% | |
| Inflasi ID | 3,19% | 2,88% | |
| Suku Bunga ID | 5,75% | 5,75% | |
| Pengangguran ID | 4,65% | 4,68% | |
| Neraca Dagang ID | US$0,13B | -US$0,45B | |
Kalender Ekonomi
| Minggu Ini | |||
|---|---|---|---|
| Tanggal | Indikator Ekonomi | Data Konsensus | Data Sebelumnya |
| 15-Sep | CN – Retail Sales y/y | 0,8% | 0,6% |
| CN – Unemployment Rate | 5,2% | 5,2% | |
| 17-Sep | US – Retail Sales m/m | 0,9% | -0,6% |
| US – Retail Sales y/y | 5,0% | 5,0% | |
| US – Interest Rate | 4,0% | 3,75% | |
| Minggu Sebelumnya | ||||
|---|---|---|---|---|
| Tanggal | Indikator Ekonomi | Data Aktual | Data Konsensus | Data Sebelumnya |
| 7 September | ID – Foreign Exchange Reserves | US$146,5B | - | US$145,3B |
| 8 September | CN – Trade Balance | US$119,1B | US$120,1B | US$112,5B |
| 9 September | CN – Inflation m/m | 0,4% | 0,2% | -0,1% |
| CN – Inflation y/y | 0,8% | 0,9% | 0,5% | |
| 11 September | US – Inflation m/m | 0,4% | 0,4% | 0,1% |
| US – Inflation y/y | 3,4% | 3,4% | 3,4% | |
| US – Core Inflation m/m | 0,3% | 0,2% | 0,2% | |
| US – Core Inflation y/y | 2,4% | 2,4% | 2,5% | |
Disclaimer on
Informasi yang tercantum di atas diperoleh dari sumber-sumber yang dapat diandalkan, namun demikian PT Bank Maybank Indonesia, Tbk. (untuk selanjutnya disebut “Bank”) tidak melakukan verifikasi secara tersendiri. Informasi-informasi ini seharusnya hanya digunakan sebagai alternatif sumber informasi dan bukan sebagai rekomendasi atau saran untuk pembelian efek, komoditas, atau produk investasi lainnya, atau untuk melakukan perjanjian investasi dan atau valuta asing. Bank tidak bertanggung jawab dan tidak menjamin isi, keakuratan, ataupun kelengkapan informasi maupun waktu atau menyatakan bahwa informasi ini dapat diandalkan dengan alasan apapun. Kinerja di masa lampau bukanlah merupakan cerminan kinerja yang akan datang. Siapapun yang berencana untuk berinvestasi harus mempertimbangkan investasi yang cocok dengan memperhatikan tujuan investasi tertentu, profil risiko, dan berkonsultasi dengan konsultan keuangan yang profesional. Investor harus menyadari bahwa merupakan tanggung jawab pribadinya untuk memperoleh pendapat hukum dan atau pendapat pajak terlebih dahulu mengenai konsekuensi hukum dan pajak atas transaksi investasinya. Dokumen ini hanya diperuntukkan untuk kalangan terbatas dan tidak untuk disebarluaskan, sedangkan informasi dan atau pandangan yang tertera dalam dokumen ini merupakan penilaian Bank semata untuk saat ini dimana hal tersebut dapat berubah sewaktu-waktu tanpa pemberitahuan terlebih dahulu.
PT Bank Maybank Indonesia Tbk. adalah Agen Penjual Efek Reksa Dana. Reksa Dana adalah produk pasar modal yang dikelola oleh Manajer Investasi dan bukan merupakan produk Bank, sehingga tidak dijamin oleh Bank serta tidak termasuk dalam cakupan obyek program penjaminan simpanan Pemerintah sebagaimana dimaksud dalam peraturan perundang-undangan. Bank tidak bertanggung jawab atas kinerja maupun segala tuntutan serta risiko atas pengelolaan Reksa Dana.
PT Maybank Indonesia Tbk berizin dan diawasi oleh Otoritas Jasa Keuangan (OJK)

SHARIA
Muslim Life Fest 2026
Islamic Banking as a Service (iBaaS)
Sukuk Investment
Sharia Mutual Fund
Shariah Wealth Management
Simpanan Syariah
Maybank iB Savings Account Promotions
Hajj and Umrah
Zakat, Infaq & Sadaqah
Sharia Business
Property Financing iB
Instant Financing iB
Car Financing iB
Motorcycle Financing iB
Profit Sharing
Shariah Leaders Forum
OTHERS
Customer Support
Japan Desk
KPR Maybank Payroll
Promotion
Customer Support
Visit Malaysia
News & Announcements
KPM Privilege
Locate Us
Refer a Friend
Fees & Charges
Rates Information
Maybank Basic Credit Interest Rate
Customer Education
External Link
Security Privacy and Policy
Social Media Community Guidelines


Corporate Online Services