Pembagian Gaji Setiap Bulan: Berapa Banyak yang Harus Disisihkan untuk Mewujudkan Financial Goals?
17 November 2026

Gaji bulanan sering terasa cepat habis karena tidak ada pembagian yang jelas sejak awal. Di sisi lain, ada juga yang rutin menyisihkan uang ke rekening tabungan, tetapi belum memiliki tujuan yang jelas untuk dana tersebut.
Padahal, menentukan alokasi gaji bulanan tidak harus menggunakan satu angka yang sama untuk semua orang. Besarnya dana yang dapat disisihkan perlu disesuaikan dengan penghasilan, biaya hidup, cicilan, tanggungan, dana darurat, serta financial goals yang ingin dicapai.
Karena itu, perencanaan keuangan bulanan sebaiknya dimulai dengan menentukan kebutuhan saat ini sekaligus menyiapkan dana untuk kebutuhan di masa depan. Dengan pembagian yang terencana, sebagian penghasilan dapat dialokasikan untuk dana darurat, kebutuhan jangka pendek, hingga investasi untuk tujuan keuangan jangka panjang.
Berapa Persen Gaji yang Perlu Dialokasikan untuk Financial Goals?
Tidak ada persentase tunggal yang wajib diterapkan setiap orang. Sebagai titik awal, Anda dapat menggunakan 20%–30% dari penghasilan bulanan untuk kebutuhan masa depan, termasuk dana darurat, tabungan untuk tujuan tertentu dan investasi.
Persentase tersebut bukan aturan yang harus diikuti secara kaku. Jika saat ini pengeluaran dan cicilan masih besar, porsinya dapat disesuaikan. Sebaliknya, ketika kondisi keuangan lebih longgar, alokasi untuk financial goals dapat ditingkatkan. Contoh formulasi sederhana pembagian gaji sebagai berikut:
|
Alokasi |
Kisaran Awal |
Contoh Penggunaan |
|
Kebutuhan rutin |
50%–60% |
Makan, transportasi, tempat tinggal, tagihan |
|
Cicilan/kewajiban |
10%–20% |
Cicilan kendaraan atau kewajiban lainnya |
|
Dana darurat & kebutuhan jangka pendek |
5%–10% |
Dana darurat, kebutuhan tidak terduga |
|
Financial goals & investasi |
10%–20% |
Investasi dan tujuan keuangan jangka menengah-panjang |
|
Fleksibel |
5%–10% |
Hiburan, gaya hidup atau kebutuhan lainnya |
Kisaran tersebut dapat diubah sesuai kondisi masing-masing. Yang lebih penting adalah memastikan setiap bagian dari penghasilan memiliki tujuan sehingga uang tidak habis tanpa perencanaan.
Mengapa Sekadar Menabung Belum Tentu Cukup?
Menabung tetap menjadi bagian penting dari perencanaan keuangan.Namun, ketika Anda memiliki financial goals tertentu, sekadar menyisihkan uang tanpa target waktu dan perhitungan dapat membuat perjalanan menuju tujuan tersebut kurang terarah.
Misalnya, Anda ingin mengumpulkan Rp60 juta untuk liburan dalam tiga tahun. Jika hanya menabung ketika memiliki uang lebih, jumlah yang terkumpul setiap bulan bisa berubah-ubah.
Sebaliknya, jika target dan waktunya sudah ditentukan, Anda dapat memperkirakan berapa dana yang perlu dialokasikan setiap bulan.
Untuk tujuan jangka panjang, investasi juga dapat menjadi salah satu pilihan yang dipertimbangkan sesuai profil risiko dan jangka waktu. Dengan demikian, perencanaan tidak hanya berfokus pada berapa uang yang disisihkan, tetapi juga untuk apa, kapan dibutuhkan, dan bagaimana dana tersebut akan dikelola.
Apa Saja yang Perlu Dipertimbangkan Sebelum Membagi Gaji?
Sebelum menentukan nominal yang akan dialokasikan untuk tabungan atau investasi, perhatikan beberapa faktor berikut.
-
Penghasilan Bulanan
Mulai dengan mengetahui jumlah penghasilan yang benar-benar dapat digunakan setiap bulan. Jika memiliki penghasilan tidak tetap, gunakan estimasi konservatif agar alokasi tidak terlalu besar.
-
Biaya Hidup
Catat kebutuhan rutin seperti tempat tinggal, makanan, transportasi, tagihan, dan kebutuhan rumah tangga. Pengeluaran wajib perlu diprioritaskan sebelum menentukan dana untuk financial goals.
-
Cicilan dan Kewajiban
Perhitungkan seluruh cicilan atau kewajiban pembayaran bulanan. Semakin besar kewajiban tetap, semakin perlu menyesuaikan alokasi untuk tujuan keuangan lainnya.
-
Dana Darurat
Pastikan memiliki dana yang dapat digunakan untuk menghadapi pengeluaran tidak terduga. Dana darurat sebaiknya dipisahkan dari dana untuk liburan, membeli barang, atau tujuan lainnya.
-
Target dan Jangka Waktu
Tentukan apa yang ingin dicapai dan kapan dana tersebut dibutuhkan. Target membeli rumah dalam 10 tahun tentu membutuhkan strategi berbeda dibandingkan dana untuk liburan enam bulan lagi.
-
Profil Risiko
Jika memilih investasi, pertimbangkan profil risiko dan kemampuan menerima perubahan nilai investasi. Produk investasi yang dipilih sebaiknya sesuai dengan profil risiko serta jangka waktu tujuan keuangan.
Apa Bedanya Dana Darurat, Kebutuhan Jangka Pendek dan Tujuan Jangka Panjang?
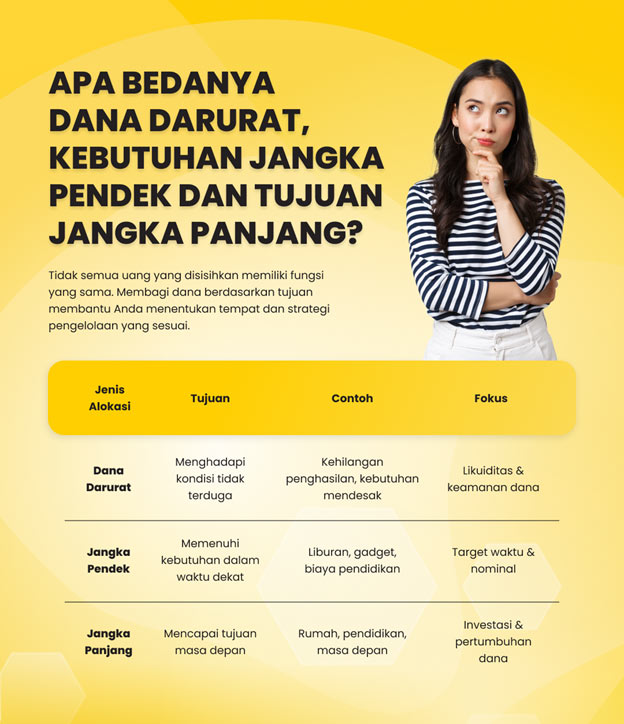
Tidak semua uang yang disisihkan memiliki fungsi yang sama. Membagi dana berdasarkan tujuan membantu Anda menentukan tempat dan strategi pengelolaan yang sesuai.
-
Dana darurat
Digunakan untuk kondisi tidak terduga, seperti kehilangan sumber penghasilan atau kebutuhan mendesak.
-
Kebutuhan jangka pendek
Digunakan untuk tujuan yang akan dicapai dalam waktu relatif dekat, seperti liburan, biaya pendidikan, atau pembelian barang tertentu.
-
Tujuan jangka panjang
Digunakan untuk target yang membutuhkan waktu lebih lama, seperti membeli rumah, dana pendidikan, atau persiapan masa depan.
Dengan pembagian tersebut, Anda tidak perlu mengambil dana investasi jangka panjang ketika membutuhkan uang untuk kebutuhan yang sifatnya mendesak.
Bagaimana Contoh Pembagian Gaji Berdasarkan Financial Goals?
Besarnya alokasi dapat berbeda sesuai kondisi keuangan dan target. Berikut beberapa contoh sederhana.
Contoh 1: Baru Mulai Menata Keuangan
Misalnya penghasilan Rp8 juta per bulan dan belum memiliki dana darurat yang memadai. Alokasi dapat difokuskan terlebih dahulu pada kebutuhan rutin dan membangun dana darurat. Sebagian dana juga dapat mulai dialokasikan untuk financial goals dengan nominal yang realistis. Contoh:
- Kebutuhan rutin: Rp4,8 juta
- Cicilan/kewajiban: Rp1,2 juta
- Dana darurat: Rp 800 ribu
- Financial goals/investasi: Rp 800 ribu
- Dana fleksibel: Rp400 ribu
Contoh 2: Dana Darurat Sudah Terbentuk
Jika dana darurat sudah cukup dan cicilan relatif terkendali, porsi untuk tujuan keuangan dapat diperbesar. Misalnya penghasilan Rp 12 juta per bulan:
- Kebutuhan rutin: Rp6 juta
- Cicilan/kewajiban: Rp1,8 juta
- Financial goals/investasi: Rp2,4 juta
- Kebutuhan jangka pendek: Rp1 juta
- Dana fleksibel: Rp800 ribu
Contoh 3: Memiliki Target Membeli Rumah
Jika memiliki target membeli rumah dalam beberapa tahun, alokasi untuk financial goals dapat dibuat lebih besar dengan mengurangi pengeluaran yang sifatnya fleksibel.
Misalnya dari penghasilan Rp15 juta, Anda menetapkan target dana rumah sebesar Rp4 juta per bulan. Pengeluaran rutin, cicilan, dana darurat, dan kebutuhan lainnya kemudian disesuaikan agar target tersebut tetap realistis.
Contoh tersebut hanya ilustrasi. Pembagian gaji yang tepat tetap bergantung pada kondisi, kewajiban, dan target keuangan masing-masing.
Bagaimana Cara Mengalokasikan Gaji agar Tidak Terpakai?
Salah satu cara yang dapat diterapkan adalah mengalokasikan dana untuk tujuan keuangan di awal bulan, bukan menunggu sampai akhir bulan.
Setelah menerima gaji, Anda dapat langsung membagi dana berdasarkan pos yang sudah ditentukan. Dengan begitu, uang untuk financial goals tidak bercampur dengan dana yang digunakan untuk kebutuhan sehari-hari.
Untuk investasi, sistem autodebet juga dapat membantu menjaga konsistensi. Dana investasi akan dialokasikan secara otomatis
Bagaimana Merencanakan Financial Goals di M2U ID App?
Untuk membantu perencanaan keuangan agar lebih optimal, Anda dapat memanfaatkan fitur 360 Digital Wealth – Atur Rencana Keuangan (Goal Based investing) di M2U ID App, mobile banking dari Maybank Indonesia. Fitur ini hadir untuk membantu Anda membuat perencanaan yang lebih terstruktur, mendapatkan simulasi, serta memperoleh rekomendasi produk untuk mewujudkan impian Anda.
Beberapa keunggulan fitur yang dapat membantu perencanaan antara lain:
-
Tentukan Goals Sendiri
Anda dapat menentukan sendiri tujuan keuangan sesuai kebutuhan dan impian, seperti dana liburan, dana darurat, membeli properti, atau tujuan lainnya.
-
Dapatkan Simulasi dan Perhitungan Otomatis
Setelah menentukan target, fitur ini membantu memberikan simulasi dan perhitungan otomatis mengenai estimasi dana yang perlu disisihkan secara berkala untuk mencapai tujuan tersebut.
-
Temukan Rekomendasi Jenis Produk Sesuai Profil Risiko
Untuk tujuan yang membutuhkan investasi, Anda dapat menemukan rekomendasi jenis produk yang sesuai dengan goals dan profil risiko Anda (seperti Reksa Dana atau instrumen investasi lainnya) dari beragam pilihan produk investasi yang tersedia.
-
Wujudkan Goals dengan Investasi Autodebet
Alokasi investasi dapat dijalankan secara otomatis melalui fitur autodebet bulanan. Hal ini memudahkan Anda untuk melakukan investasi secara konsisten dan disiplin tanpa perlu repot melakukan setoran manual setiap bulan.
Kapan Perlu Mengevaluasi Alokasi Gaji?
Pembagian gaji bukan sesuatu yang harus dibuat sekali lalu digunakan selamanya. Evaluasi secara berkala diperlukan ketika kondisi keuangan atau tujuan berubah.
Beberapa kondisi yang dapat menjadi alasan untuk mengevaluasi kembali alokasi antara lain:
- Penghasilan berubah
- Cicilan atau kewajiban bertambah atau berkurang
- Dana darurat sudah mencapai target
- Memiliki financial goals baru
- Jangka waktu tujuan berubah
- Nilai investasi atau kondisi pasar berubah
- Target keuangan sudah tercapai
Anda dapat melakukan evaluasi setiap beberapa bulan untuk melihat apakah jumlah dana yang dialokasikan masih sesuai dengan kemampuan dan perkembangan financial goals.
Mulai dari Pembagian Gaji yang Realistis
Tidak ada satu formula pembagian gaji yang cocok untuk semua orang. Yang terpenting adalah memahami kondisi keuangan sendiri, menentukan prioritas dan menetapkan target yang dapat dicapai.
Daripada hanya menyisihkan uang yang tersisa di akhir bulan, tentukan sejak awal berapa dana yang akan digunakan untuk kebutuhan rutin, dana darurat, kebutuhan jangka pendek, serta financial goals dan investasi.
Untuk membantu membuat perencanaan yang lebih terarah, Anda dapat menggunakan 360 Digital Wealth – Atur Rencana Keuangan di M2U ID App. Dengan fitur ini, Anda bisa menentukan goals sendiri, mendapatkan simulasi dan perhitungan otomatis, memilih produk investasi sesuai profil risiko, serta menjalankan investasi autodebet bulanan secara praktis.
Dengan perencanaan yang terencana dan evaluasi berkala, setiap bagian dari gaji dapat memiliki tujuan yang lebih jelas. Yuk, mulai wujudkan financial goals Anda melalui M2U ID App sekarang!
360 Digital Wealth – Atur Rencana Keuangan
Download M2U ID

SYARIAH
Investasi Sukuk
Reksa dana Syariah
Shariah Wealth Management
Simpanan Syariah
Promo Program Syariah
Haji dan Umroh
Layanan Zakat, Infaq, dan Sodaqoh - Maybank Indonesia
Bisnis Syariah
Pembiayaan Properti iB
Instant Financing iB
Pembiayaan Pemilikan Mobil iB
Pembiayaan Pemilikan Motor iB
Informasi Imbal Hasil
Shariah Leaders Forum
Layanan Lainnya - Maybank Indonesia
Bantuan Nasabah
Japan Desk
Promosi
Contact Center
Berita & Pengumuman
KPM Privilege
Lokasi Cabang & ATM Maybank Indonesia
Refer a Friend
Informasi Tarif & Biaya Layanan
Informasi Suku Bunga Maybank Indonesia
Suku Bunga Dasar Kredit
Edukasi & Informasi untuk Nasabah
Jaringan Eksternal Maybank Indonesia
Whistleblowing
Keamanan dan Privasi
Panduan Bermedia Sosial


Corporate Online Services