19 Oktober 2026
Domestik
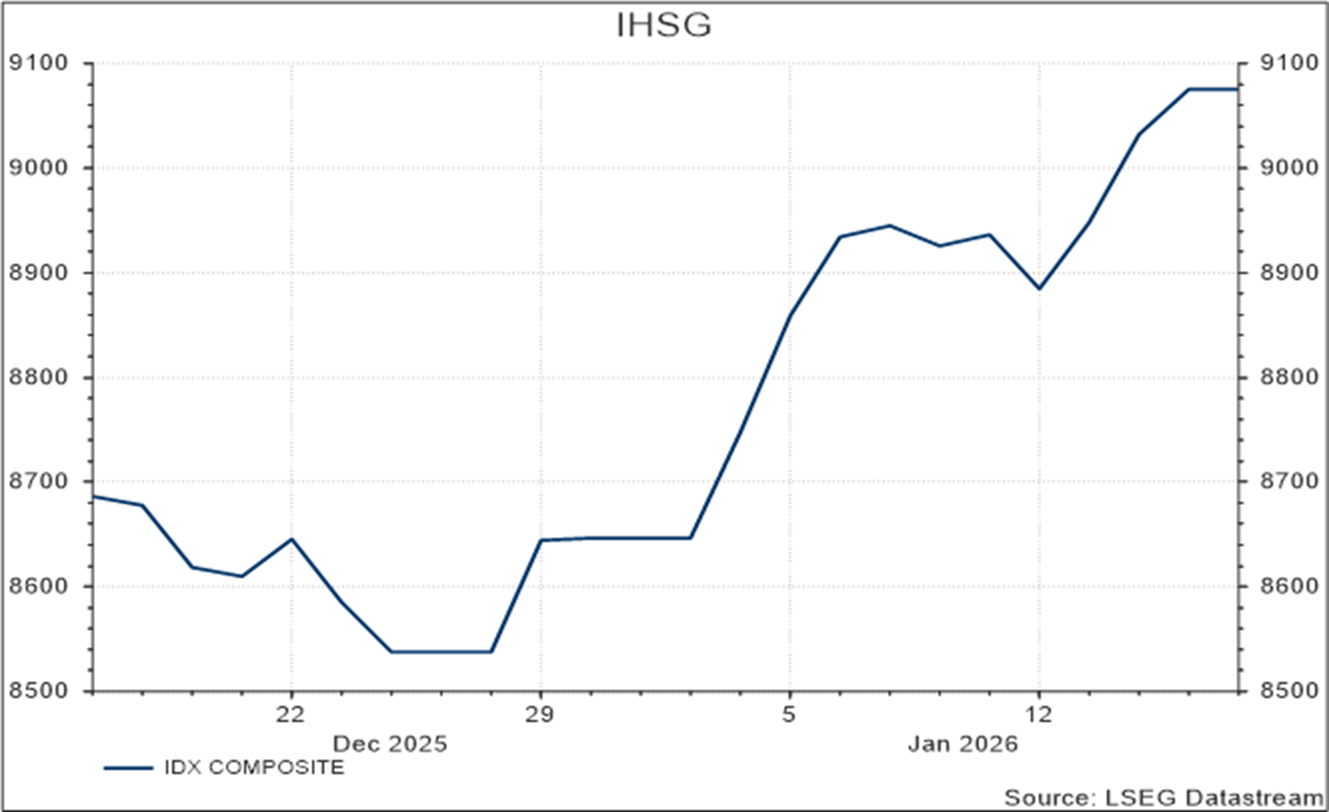
Sepekan terakhir IHSG mengalami pelemahan sebesar -14,91%, dengan tekanan terbesar berasal dari sektor Energi dan Infrastruktur yang masing-masing terkoreksi sebesar 19,3% dan 19,0%. Arah serta nilai transaksi bersih investor asing dalam sepekan terakhir di pasar regular Rp2,89 triliun. Pelemahan yang meluas menunjukkan meningkatnya kehati-hatian Investor terhadap risiko pasar domestik.
Tidak terdapat rilis data makro domestik utama sepanjang pekan lalu, sehingga perhatian beralih pada keputusan Bank Indonesia tanggal 21 Oktober. Suku bunga diperkirakan tetap sebesar 5,75%, tidak berubah dari pertemuan sebelumnya. Tekanan rupiah dan tingginya harga energi membuat stabilitas nilai tukar tetap menjadi pertimbangan penting, sekaligus membatasi ruang pelonggaran kebijakan. Pasar akan mencermati langkah BI dalam menjaga stabilitas tanpa menambah tekanan terhadap pertumbuhan ekonomi.
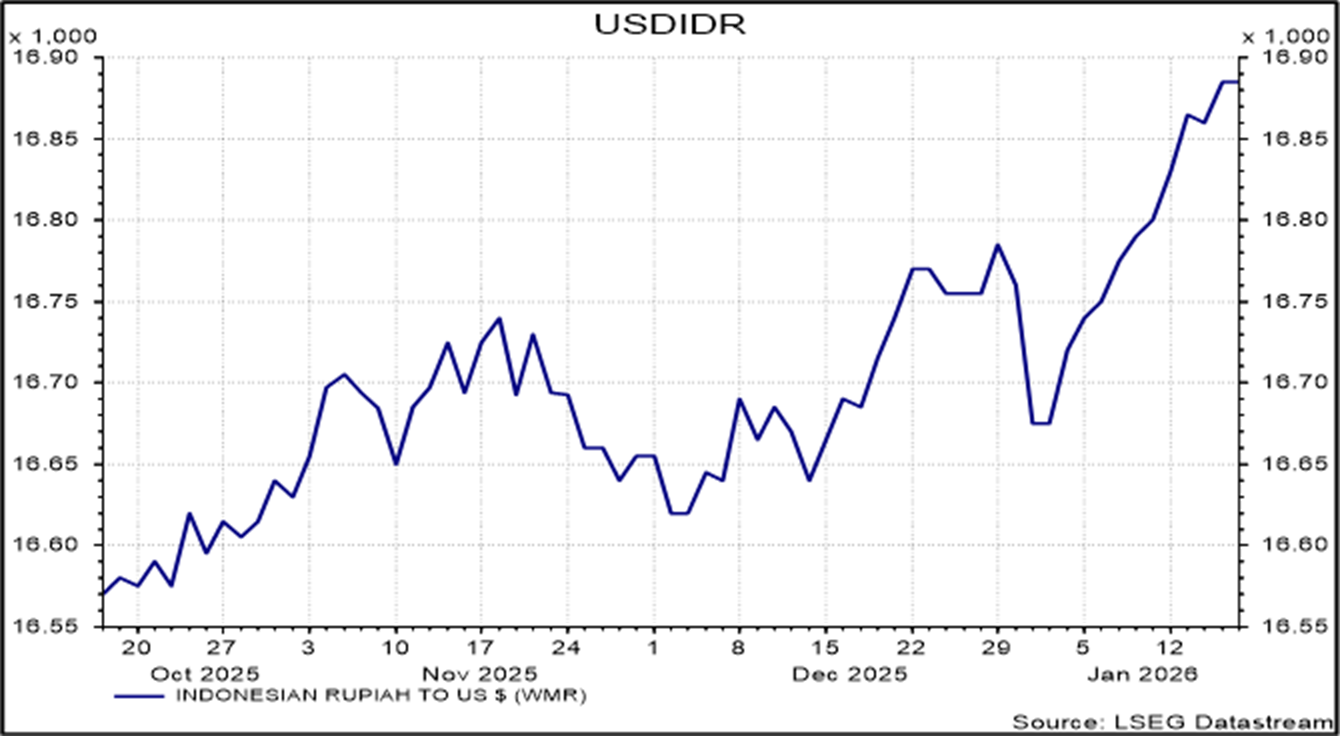
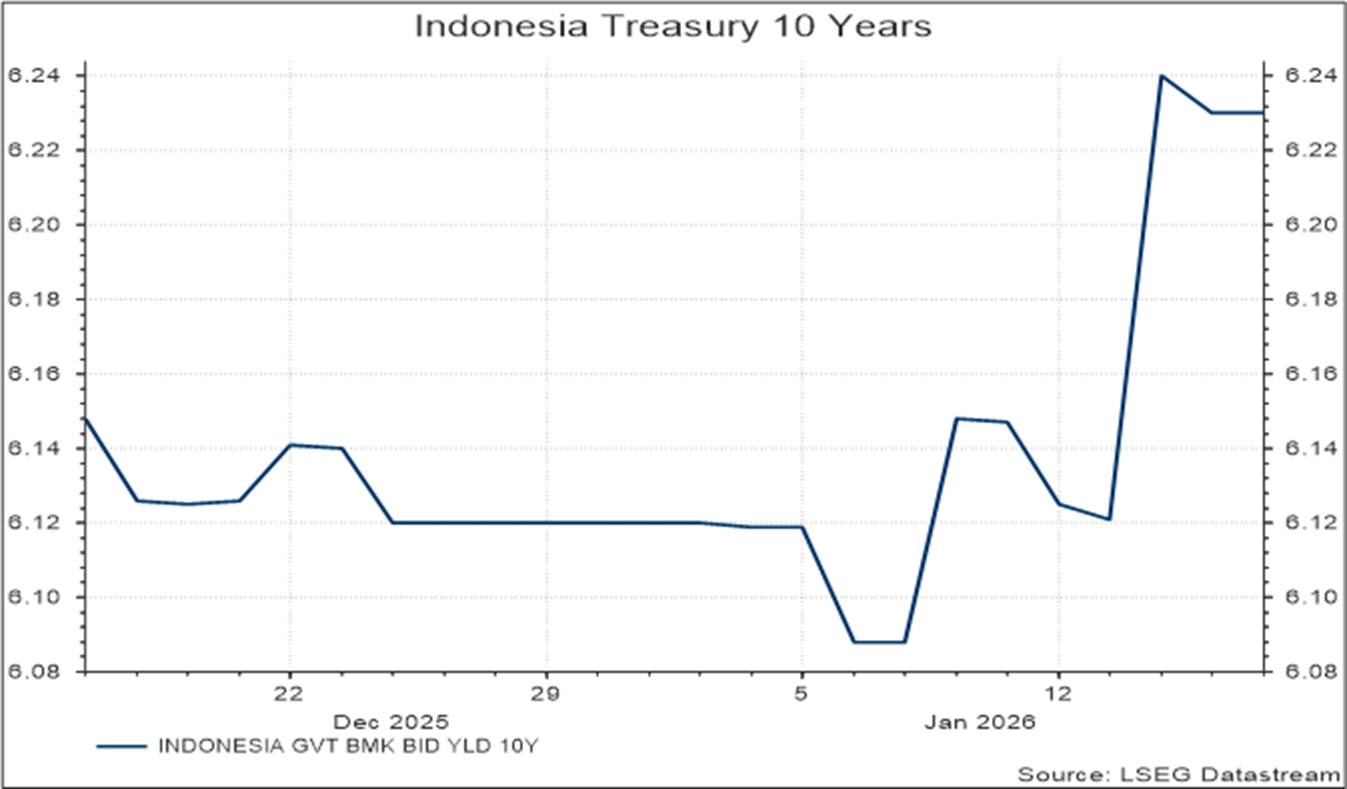
Sentimen terutama tertekan oleh konsultasi MSCI mengenai kemungkinan perubahan klasifikasi Indonesia dari Emerging Market menjadi Standalone. Kekhawatiran terhadap potensi keluarnya dana yang mengikuti indeks turut membebani saham, sementara rupiah melemah melewati Rp18.000,- per dolar AS dan yield obligasi pemerintah 10 tahun meningkat menjadi 7,36%. Namun, konsultasi ini belum merupakan keputusan final, dengan keputusan dijadwalkan paling lambat 30 Juni 2027 sehingga masih tersedia waktu untuk menunjukkan perbaikan transparansi kepemilikan dan penegakan aturan. Klasifikasi tersebut berlaku terhadap indeks saham, tetapi memburuknya sentimen dan pelemahan rupiah dapat turut menekan pasar obligasi.
Secara keseluruhan, ketidakpastian MSCI dan tekanan global masih membatasi pemulihan, sementara langkah pembenahan pasar menjadi faktor pendukung yang perlu dipantau. Investor dapat mempertahankan kepemilikan saham berfundamental kuat yang masih sesuai tujuan investasi, sambil menunggu kondisi lebih stabil dan menghindari keputusan jual karena kepanikan. Obligasi berkualitas dengan tenor pendek hingga menengah dapat dipertimbangkan untuk menjaga pendapatan sekaligus membatasi sensitivitas harga terhadap perubahan yield. Diversifikasi USD secara bertahap serta Reksa Dana offshore sesuai profil risiko juga dapat membantu mengurangi konsentrasi pada pasar domestik.
Amerika
Inflasi AS September meningkat menjadi 3,7% YoY, melampaui konsensus 3,6% dan naik dari 3,4% sebelumnya. Secara bulanan, inflasi mencapai 0,6%, sesuai ekspektasi tetapi lebih tinggi dari 0,4% pada periode sebelumnya. Inflasi inti juga meningkat menjadi 2,6% YoY, di atas konsensus 2,5% dan angka sebelumnya 2,4%, menunjukkan bahwa tekanan harga tidak hanya berasal dari energi. Kenaikan biaya bahan bakar terkait konflik Timur Tengah turut memperberat prospek inflasi dan membatasi ruang pelonggaran The Fed.
Penjualan ritel tumbuh 0,8% MoM, melampaui konsensus 0,3%, meskipun melambat dari 1,2% sebelumnya. Secara tahunan, pertumbuhannya mencapai 6,3%, di atas ekspektasi 5,2% dan meningkat dari 6,0%, menunjukkan konsumsi masih bertahan. Kombinasi konsumsi yang kuat dan inflasi yang meningkat memberi alasan bagi The Fed untuk tetap berhati-hati, meskipun Michelle Bowman dan Mary Daly menyampaikan bahwa bank sentral masih dapat menunggu kejelasan data sebelum pertemuan 27–28 Oktober.
S&P 500 melemah 0,3% dalam lima hari perdagangan, di tengah tekanan pada saham semikonduktor terkait AI dan kekhawatiran inflasi. Harga minyak yang meningkat menambah risiko biaya bagi perusahaan serta daya beli rumah tangga, meskipun dapat mendukung pendapatan produsen energi. Kondisi tersebut membuat pemilihan sektor tetap penting, sementara obligasi berdurasi panjang masih sensitif terhadap perubahan ekspektasi suku bunga.
Asia Pacific
Pasar saham Korea dan Jepang masing-masing terkoreksi 14,5% dan 5,4% dalam lima hari perdagangan, seiring memburuknya sentimen global dan tekanan pada saham semikonduktor terkait AI. Namun, data Jepang menunjukkan pesanan mesin tumbuh 18,6% YoY, melampaui konsensus 15,7% dan meningkat dari 11,2%, mengindikasikan investasi perusahaan masih bertahan. Inflasi produsen juga melambat menjadi 6,8% YoY, di bawah konsensus serta angka sebelumnya yang sama-sama sebesar 7,6%. Perbaikan tersebut menjadi penopang fundamental, meskipun belum mampu mengimbangi tekanan pasar global.
Di Tiongkok, surplus perdagangan mencapai US$133,5 miliar, melampaui konsensus US$114,5 miliar dan meningkat dari US$119,1 miliar sebelumnya. Kinerja ekspor yang kuat memberi dukungan terhadap aktivitas ekonomi dan berpotensi menopang permintaan komoditas Indonesia, tetapi pemulihan permintaan domestik masih perlu dicermati. Inflasi tahunan sebesar 0,9% berada di bawah konsensus 1,1%, meskipun meningkat dari 0,8%; sementara inflasi bulanan sebesar 0,2% lebih rendah dari ekspektasi 0,3% dan angka sebelumnya 0,4%. Pasar saham Shanghai turun 2,6%, sedangkan Hong Kong melemah 0,1% sepanjang lima hari perdagangan.
Minggu ini, perhatian tertuju pada pertumbuhan PDB Tiongkok yang diperkirakan mencapai 4,4% YoY, meningkat dari 4,3%, serta penjualan ritel yang diperkirakan tumbuh 0,5% YoY dari 0,4%. Tingkat pengangguran diperkirakan tetap sebesar 5,3%, sementara suku bunga pada 20 Oktober diperkirakan bertahan di 3,0%. Rangkaian data tersebut akan membantu menilai apakah kekuatan ekspor mulai diikuti perbaikan konsumsi, sekaligus menjadi pertimbangan terhadap kebutuhan stimulus lanjutan.
Sumber : Refinitiv
Data Makro
| Data Makro | Sekarang | Sebelumnya | |
|---|---|---|---|
| PDB ID | 5,29% | 5,61% | |
| Inflasi ID | 3,28% | 3,19% | |
| Suku Bunga ID | 5,75% | 5,75% | |
| Pengangguran ID | 4,65% | 4,68% | |
| Neraca Dagang ID | $3,55 Bio | $0,13 Bio | |
Kalender Ekonomi
| Minggu Ini | |||
|---|---|---|---|
| Tanggal (WIB) | Indikator Ekonomi | Data Konsensus | Data Sebelumnya |
| 19-Oct | CN – GDP Growth Rate q/q | 1,1% | 0,9% |
| CN – GDP Growth Rate y/y | 4,4% | 4,3% | |
| CN – Retail Sales y/y | 0,5% | 0,4% | |
| CN – Unemployment Rate | 5,3% | 5,3% | |
| 20-Oct | CN – Interest Rate | 3,0% | 3,0% |
| 21-Oct | ID – Interest Rate | 5,75% | 5,75% |
| Minggu Sebelumnya | ||||
|---|---|---|---|---|
| Tanggal (WIB) | Indikator Ekonomi | Data Aktual | Data Konsensus | Data Sebelumnya |
| 14-Oct | CN – Trade Balance | $133,5 Bio | $114,5 Bio | $119,1 Bio |
| CN – Inflation m/m | 0,2% | 0,3% | 0,4% | |
| CN – Inflation y/y | 0,9% | 1,1% | 0,8% | |
| US – Inflation m/m | 0,6% | 0,6% | 0,4% | |
| US – Inflation y/y | 3,7% | 3,6% | 3,4% | |
| US – Core Inflation m/m | 0,3% | 0,2% | 0,3% | |
| US – Core Inflation y/y | 2,6% | 2,5% | 2,4% | |
| 15-Oct | US – Retail Sales m/m | 0,8% | 0,3% | 1,2% |
| US – Retail Sales y/y | 6,3% | 5,2% | 6,0% | |
Disclaimer on
Informasi yang tercantum di atas diperoleh dari sumber-sumber yang dapat diandalkan, namun demikian PT Bank Maybank Indonesia Tbk. (untuk selanjutnya disebut “Bank”) tidak melakukan verifikasi secara tersendiri. Informasi-informasi ini seharusnya hanya digunakan sebagai alternatif sumber informasi dan bukan sebagai rekomendasi atau saran untuk pembelian efek, komoditas, atau produk investasi lainnya, atau untuk melakukan perjanjian investasi dan atau valuta asing. Bank tidak bertanggung jawab dan tidak menjamin isi, keakuratan, ataupun kelengkapan informasi maupun waktu atau menyatakan bahwa informasi ini dapat diandalkan dengan alasan apapun. Kinerja di masa lampau bukanlah merupakan cerminan kinerja yang akan datang. Siapapun yang berencana untuk berinvestasi harus mempertimbangkan investasi yang cocok dengan memperhatikan tujuan investasi tertentu, profil risiko, dan berkonsultasi dengan konsultan keuangan yang profesional. Investor harus menyadari bahwa merupakan tanggung jawab pribadinya untuk memperoleh pendapat hukum dan atau pendapat pajak terlebih dahulu mengenai konsekuensi hukum dan pajak atas transaksi investasinya. Dokumen ini hanya diperuntukkan untuk kalangan terbatas dan tidak untuk disebarluaskan, sedangkan informasi dan atau pandangan yang tertera dalam dokumen ini merupakan penilaian Bank semata untuk saat ini dimana hal tersebut dapat berubah sewaktu-waktu tanpa pemberitahuan terlebih dahulu.
PT Bank Maybank Indonesia Tbk. adalah Agen Penjual Efek Reksa Dana. Reksa Dana adalah produk pasar modal yang dikelola oleh Manajer Investasi dan bukan merupakan produk Bank, sehingga tidak dijamin oleh Bank serta tidak termasuk dalam cakupan obyek program penjaminan simpanan Pemerintah sebagaimana dimaksud dalam peraturan perundang-undangan. Bank tidak bertanggung jawab atas kinerja maupun segala tuntutan serta risiko atas pengelolaan Reksa Dana.
PT Maybank Indonesia Tbk berizin dan diawasi oleh Otoritas Jasa Keuangan (OJK)

SYARIAH
Investasi Sukuk
Reksa dana Syariah
Shariah Wealth Management
Simpanan Syariah
Promo Program Syariah
Haji dan Umroh
Layanan Zakat, Infaq, dan Sodaqoh - Maybank Indonesia
Bisnis Syariah
Pembiayaan Properti iB
Instant Financing iB
Pembiayaan Pemilikan Mobil iB
Pembiayaan Pemilikan Motor iB
Informasi Imbal Hasil
Shariah Leaders Forum
Layanan Lainnya - Maybank Indonesia
Bantuan Nasabah
Japan Desk
Promosi
Contact Center
Berita & Pengumuman
KPM Privilege
Lokasi Cabang & ATM Maybank Indonesia
Refer a Friend
Informasi Tarif & Biaya Layanan
Informasi Suku Bunga Maybank Indonesia
Suku Bunga Dasar Kredit
Edukasi & Informasi untuk Nasabah
Jaringan Eksternal Maybank Indonesia
Whistleblowing
Keamanan dan Privasi
Panduan Bermedia Sosial


Corporate Online Services