12 Oktober 2026
Domestik
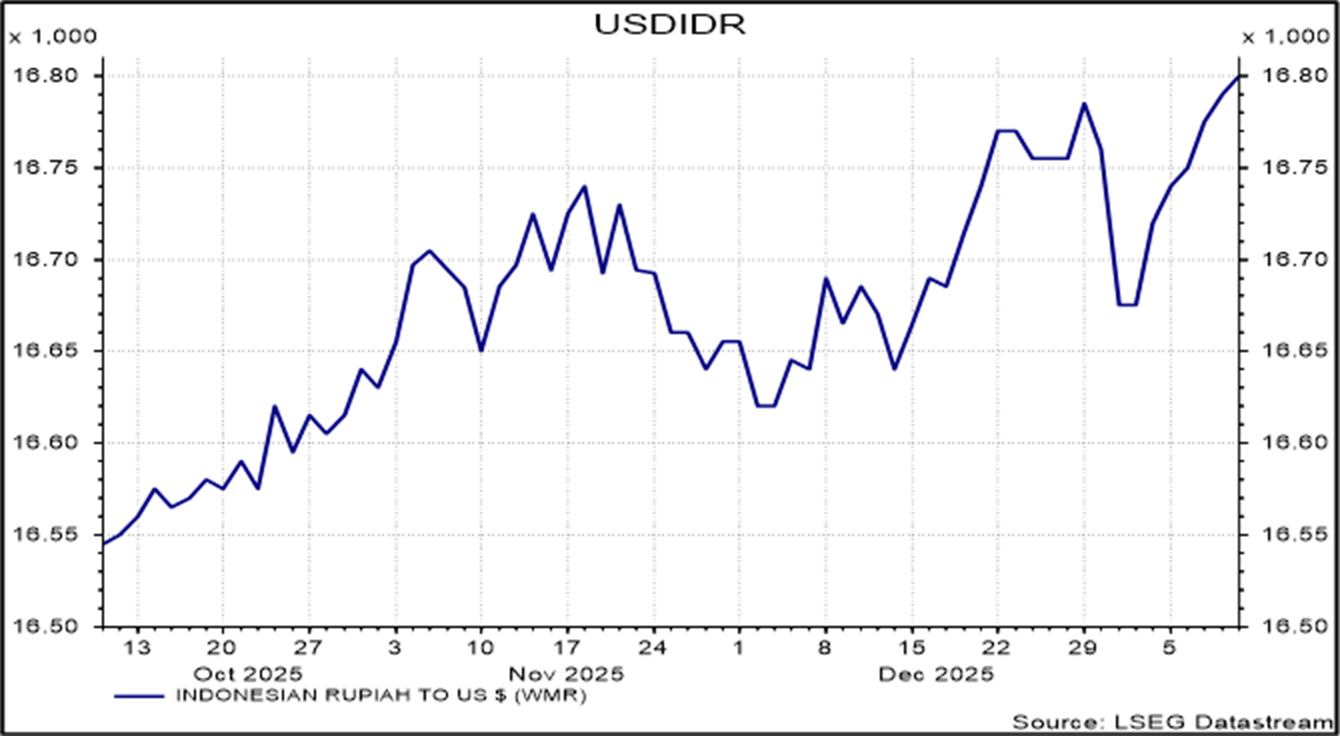
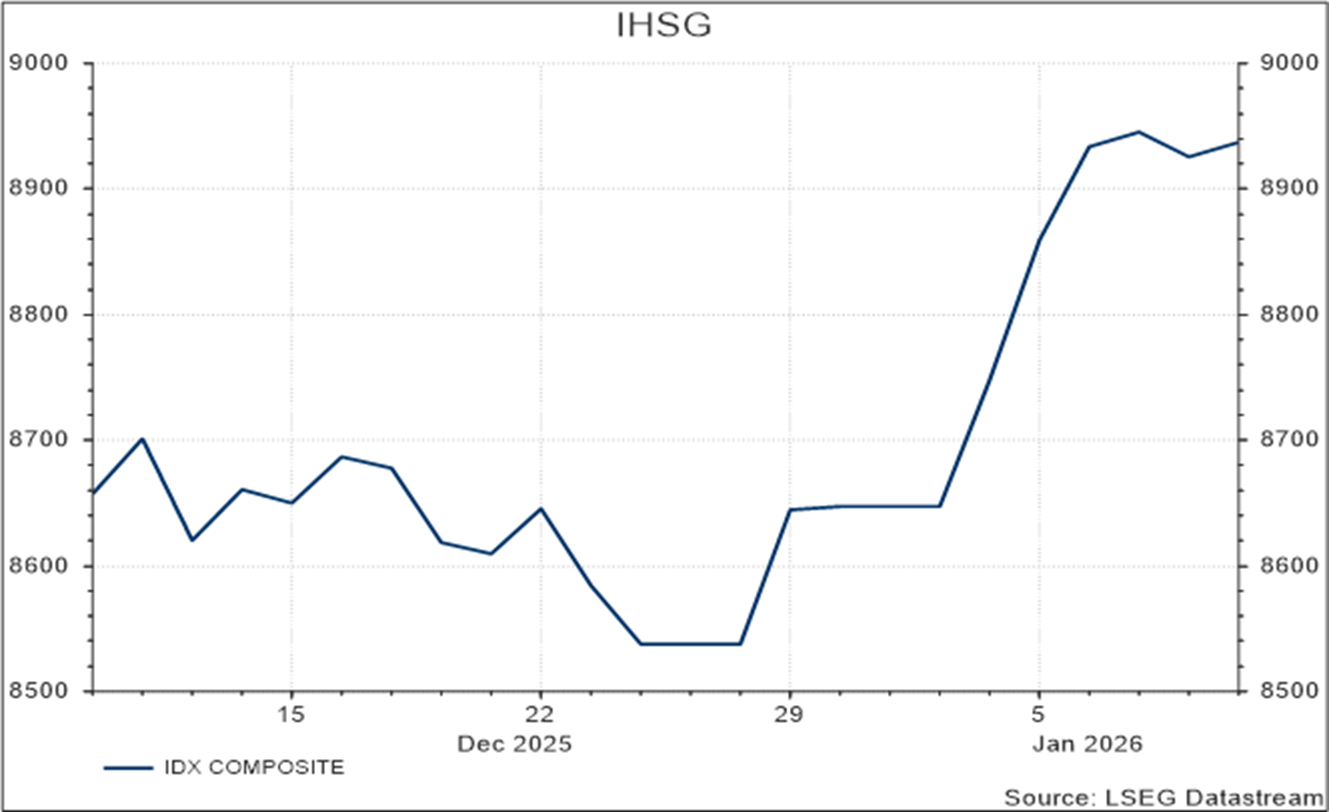
Sepekan terakhir IHSG mengalami penguatan sebesar 1,26 %, didorong oleh sektor transportasi dan kesehatan yang masing-masing mencatatkan kenaikan sebesar 5,8% dan 3,6%. Investor asing malah melakukan aksi jual bersih, dengan nilai transaksi pasar reguler sebesar Rp3,70 triliun dalam sepekan terakhir. Kondisi tersebut menunjukkan bahwa pemulihan pasar domestik belum sepenuhnya diikuti oleh arus dana Investor asing.
Cadangan devisa September tercatat US$146,3 miliar, di atas perkiraan US$144,0 miliar dalam kalender, meskipun sedikit menurun dari US$146,5 miliar sebelumnya. Pembayaran utang luar negeri pemerintah dan intervensi untuk menjaga rupiah turut menekan cadangan devisa, tetapi sebagian diimbangi oleh penerimaan pemerintah dan penarikan pinjaman luar negeri. Cadangan tersebut masih setara dengan 5,3 bulan impor, sehingga memberikan dukungan bagi ketahanan eksternal Indonesia. Sementara itu, penjualan ritel Agustus tumbuh 1,3% YoY, sesuai ekspektasi dan meningkat dari 1,1%, menunjukkan perbaikan konsumsi secara bertahap.
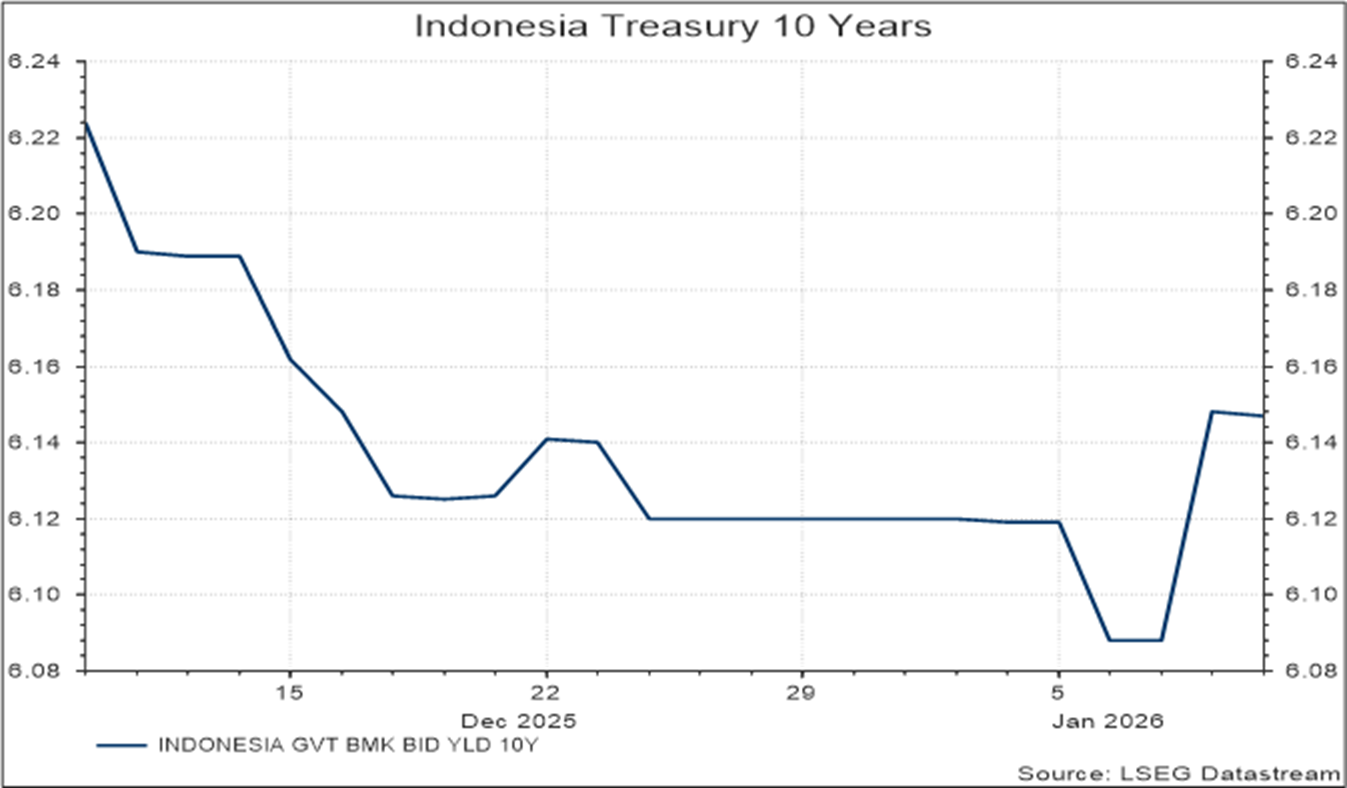
Sentimen domestik turut didukung oleh kenaikan proyeksi pertumbuhan ekonomi Indonesia dari Bank Dunia menjadi 5,2% untuk 2026, dari 4,7%, serta keputusan FTSE Russell mempertahankan Indonesia dalam kategori Emerging Markets tanpa memasukkannya ke daftar pemantauan. Namun, tekanan yield global masih memengaruhi pasar obligasi. Rata-rata tertimbang yield lelang SRBI turun menjadi 6,48%, dari 6,75% dua pekan sebelumnya, sedangkan yield obligasi pemerintah tenor panjang meningkat mengikuti pergerakan UST. Perbedaan ini menunjukkan bahwa permintaan instrumen jangka pendek tetap kuat, sementara obligasi berdurasi panjang masih menghadapi tekanan eksternal.
Secara keseluruhan, perbaikan konsumsi dan cadangan devisa yang memadai menjadi faktor pendukung, tetapi tingginya yield global serta risiko harga minyak masih membatasi pemulihan pasar. Pembelian saham dapat dilakukan bertahap dengan mengutamakan fundamental kuat, likuiditas tinggi, dan valuasi menarik. Obligasi berkualitas tetap dapat menjadi sumber pendapatan, dengan mengutamakan pengelolaan durasi dan menjaga likuiditas portofolio. Pasar selanjutnya akan mencermati inflasi AS pada 14 Oktober serta arah kebijakan BI pada pertemuan 20–21 Oktober.
Amerika
Pasar AS menghadapi sinyal yang berbeda antara pelemahan tenaga kerja dan aktivitas ekonomi yang masih bertahan. Penambahan pekerjaan September yang hanya mencapai 29 ribu, di bawah perkiraan sekitar 90 ribu, sempat meningkatkan harapan bahwa The Fed akan menunda kenaikan suku bunga. Namun, ISM Services PMI masih berada di 54,9, sedikit di bawah konsensus 55,0 dan 55,4 sebelumnya, sehingga sektor jasa tetap menunjukkan ekspansi. Risalah pertemuan September juga menunjukkan bahwa mayoritas pejabat The Fed masih memperkirakan kenaikan suku bunga tambahan sebelum akhir tahun karena risiko inflasi belum mereda.
Yield UST 10 tahun sempat menyentuh 5,36%, tertinggi sejak 2002, sebelum kembali ke sekitar 5,24%. Pergerakan tersebut berlangsung di tengah perubahan ekspektasi suku bunga dan ketegangan Timur Tengah yang sempat mendorong Brent ke sekitar US$104 per barel. Meredanya kekhawatiran serangan langsung AS terhadap Iran kemudian membantu mengurangi tekanan, sementara S&P 500 mencatatkan kenaikan 1,3% dalam lima hari perdagangan. Meski saham menguat, tingginya yield tetap menjadi risiko bagi valuasi saham dan harga obligasi berdurasi panjang.
Perhatian berikutnya tertuju pada inflasi September yang dirilis 14 Oktober. Inflasi utama diperkirakan naik menjadi 3,6% YoY, dari 3,4%, sedangkan inflasi inti diperkirakan meningkat menjadi 2,5%, dari 2,4%. Pada 15 Oktober, pertumbuhan penjualan ritel bulanan diperkirakan melambat menjadi 0,3%, dari 1,2%. Inflasi yang lebih tinggi dapat memperkuat alasan The Fed mempertahankan kebijakan ketat, sementara perlambatan konsumsi dapat menjadi pertimbangan untuk menunda kenaikan suku bunga.
Asia Pacific
Kinerja pasar Asia bergerak beragam dalam lima hari perdagangan terakhir. Jepang dan Hong Kong masing-masing naik 1,1% dan 1,0%, sedangkan Korea dan Shanghai turun 3,1% dan 1,9%. Di Jepang, kepercayaan konsumen tercatat 35,4, sedikit di atas konsensus 35,3, tetapi turun dari 35,5 sebelumnya. Surplus transaksi berjalan meningkat menjadi sekitar ¥4.062 miliar, melampaui perkiraan sekitar ¥3.195 miliar dan ¥2.989 miliar sebelumnya, memberikan dukungan terhadap posisi eksternal meskipun sentimen rumah tangga belum banyak membaik.
Di Tiongkok, perhatian pasar tertuju pada data perdagangan dan inflasi yang dijadwalkan pada 14 Oktober. Surplus perdagangan diperkirakan mencapai US$114,5 miliar, lebih rendah dari US$119,1 miliar, sementara inflasi tahunan diperkirakan naik menjadi 1,1%, dari 0,8%. Rilis tersebut akan membantu menilai perkembangan perdagangan dan tekanan harga, tetapi kenaikan inflasi perlu dilihat bersama komponennya sebelum disimpulkan sebagai penguatan permintaan domestik. Perbedaan kinerja antarnegara serta sensitivitas terhadap yield global tetap menegaskan pentingnya diversifikasi wilayah dan pemilihan investasi secara selektif.
Sumber : Refinitiv
Data Makro
| Data Makro | Sekarang | Sebelumnya | |
|---|---|---|---|
| PDB ID | 5,29% | 5,61% | |
| Inflasi ID | 3,28% | 3,19% | |
| Suku Bunga ID | 5,75% | 5,75% | |
| Pengangguran ID | 4,65% | 4,68% | |
| Neraca Dagang ID | $3,55 Bio | $0,13 Bio | |
Kalender Ekonomi
| Minggu Ini | |||
|---|---|---|---|
| Tanggal (WIB) | Indikator Ekonomi | Data Konsensus | Data Sebelumnya |
| 14-Oct | CN – Trade Balance | $114,5 Bio | $119,1 Bio |
| CN – Inflation m/m | 0,3% | 0,4% | |
| CN – Inflation y/y | 1,1% | 0,8% | |
| US – Inflation m/m | 0,6% | 0,4% | |
| US – Inflation y/y | 3,6% | 3,4% | |
| US – Core Inflation m/m | 0,2% | 0,3% | |
| US – Core Inflation y/y | 2,5% | 2,4% | |
| 15-Oct | US – Retail Sales m/m | 0,3% | 1,2% |
| US – Retail Sales y/y | 5,2% | 6,0% | |
| Minggu Sebelumnya | ||||
|---|---|---|---|---|
| Tanggal (WIB) | Indikator Ekonomi | Data Aktual | Data Konsensus | Data Sebelumnya |
| 07-Oct | ID – Foreign Exchange Reserves | $146,3 Bio | $ 144,0 Bio | $146,5 Bio |
Disclaimer on
Informasi yang tercantum di atas diperoleh dari sumber-sumber yang dapat diandalkan, namun demikian PT Bank Maybank Indonesia Tbk. (untuk selanjutnya disebut “Bank”) tidak melakukan verifikasi secara tersendiri. Informasi-informasi ini seharusnya hanya digunakan sebagai alternatif sumber informasi dan bukan sebagai rekomendasi atau saran untuk pembelian efek, komoditas, atau produk investasi lainnya, atau untuk melakukan perjanjian investasi dan atau valuta asing. Bank tidak bertanggung jawab dan tidak menjamin isi, keakuratan, ataupun kelengkapan informasi maupun waktu atau menyatakan bahwa informasi ini dapat diandalkan dengan alasan apapun. Kinerja di masa lampau bukanlah merupakan cerminan kinerja yang akan datang. Siapapun yang berencana untuk berinvestasi harus mempertimbangkan investasi yang cocok dengan memperhatikan tujuan investasi tertentu, profil risiko, dan berkonsultasi dengan konsultan keuangan yang profesional. Investor harus menyadari bahwa merupakan tanggung jawab pribadinya untuk memperoleh pendapat hukum dan atau pendapat pajak terlebih dahulu mengenai konsekuensi hukum dan pajak atas transaksi investasinya. Dokumen ini hanya diperuntukkan untuk kalangan terbatas dan tidak untuk disebarluaskan, sedangkan informasi dan atau pandangan yang tertera dalam dokumen ini merupakan penilaian Bank semata untuk saat ini dimana hal tersebut dapat berubah sewaktu-waktu tanpa pemberitahuan terlebih dahulu.
PT Bank Maybank Indonesia Tbk. adalah Agen Penjual Efek Reksa Dana. Reksa Dana adalah produk pasar modal yang dikelola oleh Manajer Investasi dan bukan merupakan produk Bank, sehingga tidak dijamin oleh Bank serta tidak termasuk dalam cakupan obyek program penjaminan simpanan Pemerintah sebagaimana dimaksud dalam peraturan perundang-undangan. Bank tidak bertanggung jawab atas kinerja maupun segala tuntutan serta risiko atas pengelolaan Reksa Dana.
PT Maybank Indonesia Tbk berizin dan diawasi oleh Otoritas Jasa Keuangan (OJK)

SYARIAH
Investasi Sukuk
Reksa dana Syariah
Shariah Wealth Management
Simpanan Syariah
Promo Program Syariah
Haji dan Umroh
Layanan Zakat, Infaq, dan Sodaqoh - Maybank Indonesia
Bisnis Syariah
Pembiayaan Properti iB
Instant Financing iB
Pembiayaan Pemilikan Mobil iB
Pembiayaan Pemilikan Motor iB
Informasi Imbal Hasil
Shariah Leaders Forum
Layanan Lainnya - Maybank Indonesia
Bantuan Nasabah
Japan Desk
Promosi
Contact Center
Berita & Pengumuman
KPM Privilege
Lokasi Cabang & ATM Maybank Indonesia
Refer a Friend
Informasi Tarif & Biaya Layanan
Informasi Suku Bunga Maybank Indonesia
Suku Bunga Dasar Kredit
Edukasi & Informasi untuk Nasabah
Jaringan Eksternal Maybank Indonesia
Whistleblowing
Keamanan dan Privasi
Panduan Bermedia Sosial


Corporate Online Services