28 September 2026
Domestik
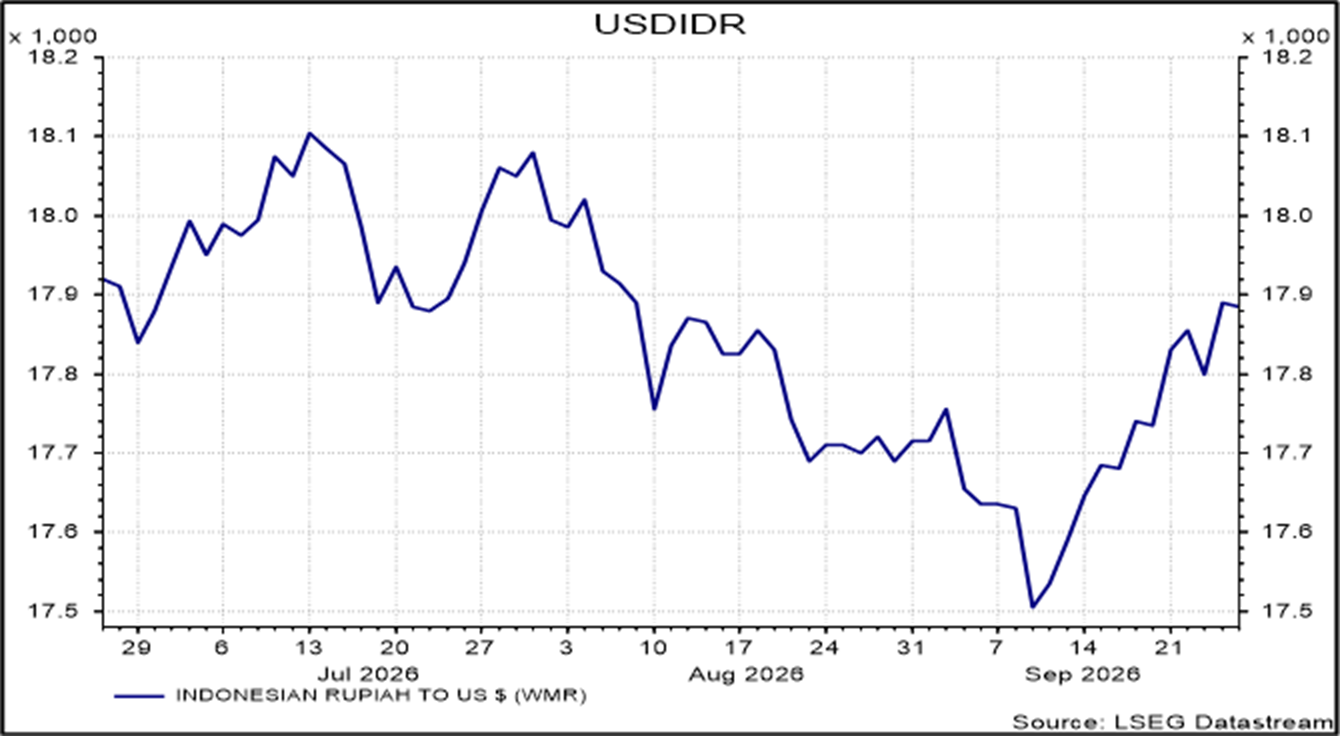
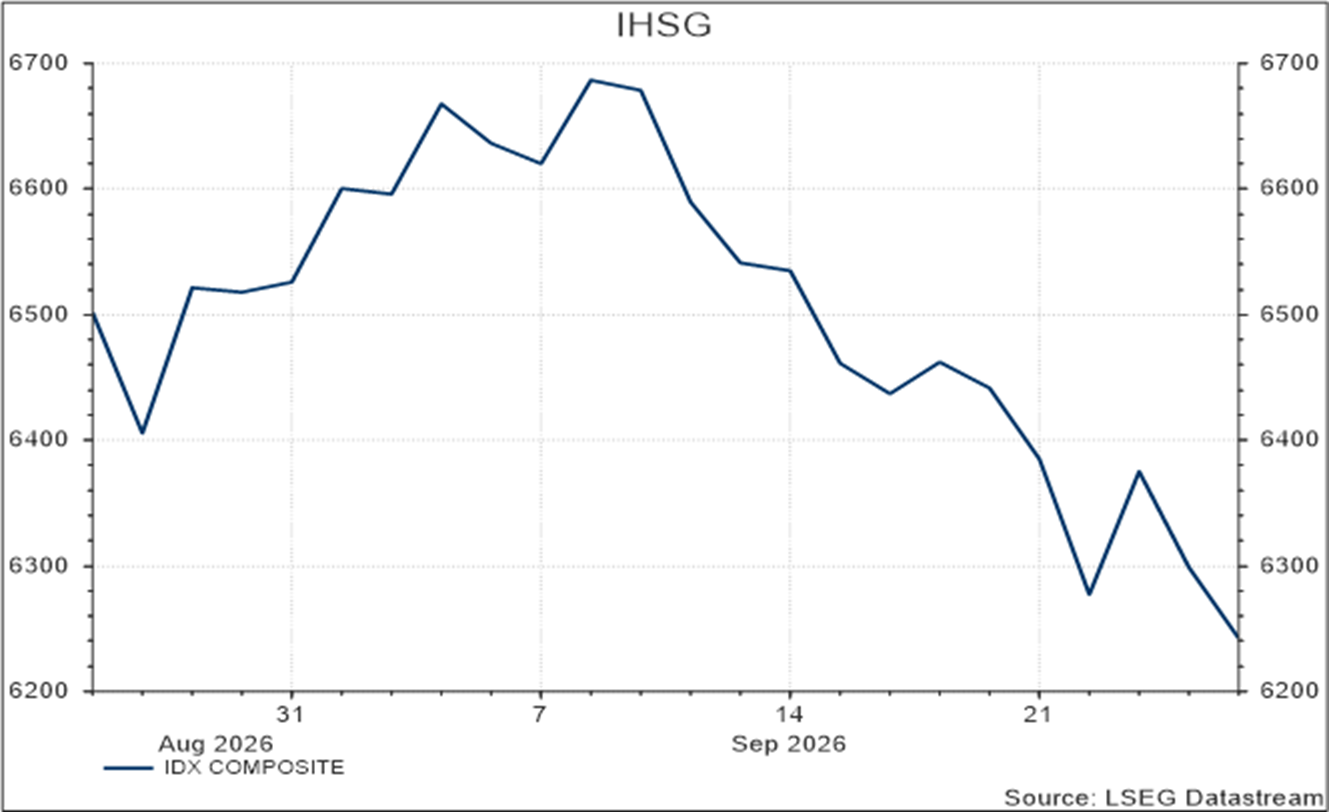
Sepekan terakhir IHSG mengalami pelemahan sebesar 1,53% dengan tekanan terbesar berasal dari sektor properti dan kesehatan yang masing-masing terkoreksi sebesar 4,6% dan 3,6%. Investor asing juga melakukan aksi jual bersih sebesar Rp1,86 triliun dalam sepekan terakhir di pasar reguler. Pelemahan pasar domestik berlangsung di tengah kenaikan suku bunga global dan tekanan terhadap rupiah.
Bank Indonesia mempertahankan BI Rate di 5,75% pada 23 September, sesuai konsensus dan tidak berubah dari pertemuan sebelumnya. Keputusan ini menunjukkan BI masih mengutamakan stabilitas rupiah di tengah tekanan global, sambil mendukung pertumbuhan ekonomi. Inflasi Agustus naik menjadi 3,19% YoY dari 2,88% pada Juli, namun tetap berada dalam kisaran sasaran BI.
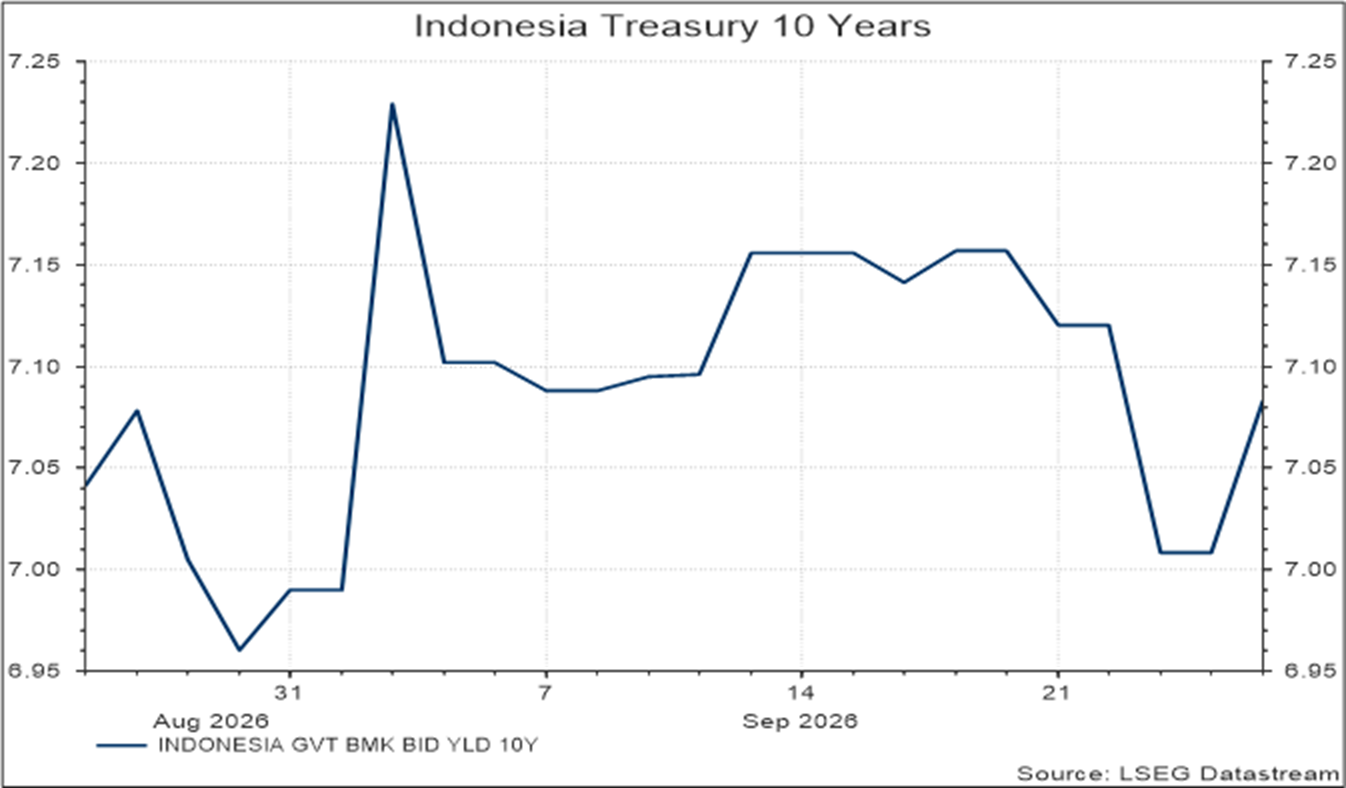
Kenaikan yield AS meningkatkan daya tarik aset dolar dan menjadi salah satu sumber tekanan bagi rupiah serta saham Indonesia. Harga minyak yang lebih tinggi turut menambah risiko inflasi, sehingga ruang BI untuk mengubah kebijakan suku bunga tetap bergantung pada perkembangan nilai tukar dan harga energi. Meski yield US Treasury naik, yield obligasi pemerintah Indonesia tenor 10 tahun justru turun 6,1 bps ke 7,06% dalam sepekan, yang berarti harga obligasi domestik naik.
Secara keseluruhan, suku bunga BI yang tetap memberi kepastian bagi pasar domestik, sementara kenaikan yield AS dan harga minyak masih membayangi sentimen. Investor akan terus mencermati apakah tekanan eksternal tersebut berlanjut dan bagaimana pengaruhnya terhadap rupiah, IHSG, serta obligasi pemerintah.
Amerika
Yield US Treasury meningkat hingga sekitar 5,2% pada Jumat, menambah tekanan pada harga obligasi dan valuasi saham. Kuatnya aktivitas manufaktur menjadi salah satu faktor yang mendukung ekspektasi suku bunga AS tetap tinggi. Flash S&P Global Manufacturing PMI September naik ke 57,0 dari 53,9 pada Agustus, jauh di atas konsensus 53,6. Produksi dan pesanan baru tumbuh lebih cepat, menunjukkan sektor manufaktur masih memiliki momentum.
Pasar selanjutnya akan mencermati data core PCE Agustus pada 30 September untuk menilai arah inflasi. Konsensus memperkirakan kenaikan 0,3% MoM dari 0,2% sebelumnya, serta 3,4% YoY dari 3,3%. Jika tekanan harga meningkat, ekspektasi suku bunga AS bertahan tinggi dapat kembali memengaruhi yield Treasury dan pasar saham. Estimasi final pertumbuhan PDB AS kuartal II juga dijadwalkan pada hari yang sama, dengan konsensus 1,6% QoQ dibandingkan angka sebelumnya 2,1%.
Asia Pacific
Di Tiongkok, Loan Prime Rate tenor satu tahun dipertahankan di 3,0% pada September, sesuai konsensus dan tidak berubah dari sebelumnya. Suku bunga pinjaman tenor lima tahun juga tetap di 3,5%. Kebijakan yang stabil ini berlangsung saat pertumbuhan produksi industri menguat, tetapi penjualan ritel masih lemah, sehingga pemulihan ekonomi Tiongkok belum merata.
Pasar berikutnya akan mencermati data manufaktur Tiongkok pada 30 September. Konsensus memperkirakan NBS Manufacturing PMI naik ke 50,1 dari 49,8, sementara RatingDog Manufacturing PMI naik tipis ke 51,6 dari 51,5. Jika terealisasi, kedua angka di atas 50 akan menunjukkan aktivitas manufaktur berekspansi, meskipun hasil rilisnya tetap perlu dilihat untuk menilai kekuatan pemulihan.
Sumber : Refinitiv
Data Makro
| Data Makro | Sekarang | Sebelumnya | |
|---|---|---|---|
| PDB ID | 5,29% | 5,61% | |
| Inflasi ID | 3,19% | 2.88% | |
| Suku Bunga ID | 5,75% | 5,75% | |
| Pengangguran ID | 4,65% | 4,68% | |
| Neraca Dagang ID | $0,13 Bio | $-0,45 Bio | |
Kalender Ekonomi
| Minggu Ini | |||
|---|---|---|---|
| Tanggal (WIB) | Indikator Ekonomi | Data Konsensus | Data Sebelumnya |
| 30-Sep | US – Core PCE Price Index m/m | 0,3% | 0,2% |
| 30-Sep | US – Core PCE Price Index y/y | 3,4% | 3,3% |
| 30-Sep | US – GDP Growth Rate q/q Final | 1,6% | 2,1% |
| 30-Sep | CN – NBS Manufacturing PMI | 50,1 | 49,8 |
| 30-Sep | CN – RatingDog Manufacturing PMI | 51,6 | 51,5 |
| Minggu Sebelumnya | ||||
|---|---|---|---|---|
| Tanggal (WIB) | Indikator Ekonomi | Data Aktual | Data Konsensus | Data Sebelumnya |
| 21-Sep | CN – Interest Rate | 3,0% | 3,0% | 3,0% |
| 23-Sep | ID – Interest Rate | 5,75% | 5,75% | 5,75% |
Disclaimer on
Informasi yang tercantum di atas diperoleh dari sumber-sumber yang dapat diandalkan, namun demikian PT Bank Maybank Indonesia Tbk. (untuk selanjutnya disebut “Bank”) tidak melakukan verifikasi secara tersendiri. Informasi-informasi ini seharusnya hanya digunakan sebagai alternatif sumber informasi dan bukan sebagai rekomendasi atau saran untuk pembelian efek, komoditas, atau produk investasi lainnya, atau untuk melakukan perjanjian investasi dan atau valuta asing. Bank tidak bertanggung jawab dan tidak menjamin isi, keakuratan, ataupun kelengkapan informasi maupun waktu atau menyatakan bahwa informasi ini dapat diandalkan dengan alasan apapun. Kinerja di masa lampau bukanlah merupakan cerminan kinerja yang akan datang. Siapapun yang berencana untuk berinvestasi harus mempertimbangkan investasi yang cocok dengan memperhatikan tujuan investasi tertentu, profil risiko, dan berkonsultasi dengan konsultan keuangan yang profesional. Investor harus menyadari bahwa merupakan tanggung jawab pribadinya untuk memperoleh pendapat hukum dan atau pendapat pajak terlebih dahulu mengenai konsekuensi hukum dan pajak atas transaksi investasinya. Dokumen ini hanya diperuntukkan untuk kalangan terbatas dan tidak untuk disebarluaskan, sedangkan informasi dan atau pandangan yang tertera dalam dokumen ini merupakan penilaian Bank semata untuk saat ini dimana hal tersebut dapat berubah sewaktu-waktu tanpa pemberitahuan terlebih dahulu.
PT Bank Maybank Indonesia Tbk. adalah Agen Penjual Efek Reksa Dana. Reksa Dana adalah produk pasar modal yang dikelola oleh Manajer Investasi dan bukan merupakan produk Bank, sehingga tidak dijamin oleh Bank serta tidak termasuk dalam cakupan obyek program penjaminan simpanan Pemerintah sebagaimana dimaksud dalam peraturan perundang-undangan. Bank tidak bertanggung jawab atas kinerja maupun segala tuntutan serta risiko atas pengelolaan Reksa Dana.
PT Maybank Indonesia Tbk berizin dan diawasi oleh Otoritas Jasa Keuangan (OJK)

SYARIAH
Investasi Sukuk
Reksa dana Syariah
Shariah Wealth Management
Simpanan Syariah
Promo Program Syariah
Haji dan Umroh
Layanan Zakat, Infaq, dan Sodaqoh - Maybank Indonesia
Bisnis Syariah
Pembiayaan Properti iB
Instant Financing iB
Pembiayaan Pemilikan Mobil iB
Pembiayaan Pemilikan Motor iB
Informasi Imbal Hasil
Shariah Leaders Forum
Layanan Lainnya - Maybank Indonesia
Bantuan Nasabah
Japan Desk
Promosi
Contact Center
Berita & Pengumuman
KPM Privilege
Lokasi Cabang & ATM Maybank Indonesia
Refer a Friend
Informasi Tarif & Biaya Layanan
Informasi Suku Bunga Maybank Indonesia
Suku Bunga Dasar Kredit
Edukasi & Informasi untuk Nasabah
Jaringan Eksternal Maybank Indonesia
Whistleblowing
Keamanan dan Privasi
Panduan Bermedia Sosial


Corporate Online Services